Cos'è la poison pill 0 tecnicamente shareholder rights plan1 ? E' una di quelle manovre difensive che possono essere adottate dagli amministratori delle società negli Stati Uniti per fronteggiare le cosiddette scalate ostili.
La scalata diventa ostile, per l’appunto, quando il CDA della società bersaglio non vuole essere rilevato poiché il prezzo offerto per le azioni della propria società è inadeguato, ritenendo sia più profittevole per l’azionista tenersi le azioni anziché offrirle all’acquirente ostile. Le «pillole avvelenate», le cosiddette poison pills diventano popolari negli States durante il periodo di volatilità dei mercati azionari e d’intensificazione delle tecniche di scalate ostili. Quindi, le poison pills costituiscono una parte di un arsenale di manovre difensive, ad eventuali scalate ostili, a disposizione del consiglio d’amministrazione della società bersaglio.
L’effetto della poison pill è quello di rendere la società target non attraente e più costosa da acquisire «smontando» l’interesse verso la società bersaglio da parte del potenziale acquirente.
La società bersaglio può arrivare a questo risultato in diversi modi. La via più comune è legata all’emissione di un certo quantitativo d’azioni aggiuntive della target così diventa più difficile per l’acquirente ostile venire in possesso della maggioranza delle azioni utili per spodestare il board.
Infatti, il CDA tramite sua delibera, senza il bisogno dell’approvazione degli azionisti ed in forza del potere affidatogli dall’atto costitutivo di emettere azioni, rilascia ai suoi azionisti un diritto (c.d. right) per ogni azione in circolazione della target.
Ogni diritto ha un prezzo d’esercizio che è stabilito dal CDA secondo dei criteri. Al verificarsi di un determinato evento, come ad esempio un acquisizione da parte di persona o società di una certa percentuale d’azioni della società bersaglio, questi rights iniziano a circolare separatamente dalle azioni avvalendosi di certificati (c.d. rights certificates) emessi da una banca (c.d. Rights Agent), la quale ha preso già accordi in merito con la società bersaglio in oggetto.
Visualizzazione post con etichetta glossario. Mostra tutti i post
Visualizzazione post con etichetta glossario. Mostra tutti i post
venerdì 14 dicembre 2012
mercoledì 25 maggio 2011
(Glossario) IPO - Offerta pubblica iniziale
Un’Offerta Pubblica Iniziale (Initial Public Offering - IPO) è un'offerta al pubblico dei titoli di una società che intende quotarsi per la prima volta su un mercato regolamentato. Le offerte pubbliche iniziali sono promosse generalmente da un’impresa il cui capitale è posseduto da uno o più imprenditori, o da un ristretto gruppo di azionisti (ad esempio investitori istituzionali o venture capitalists), che decide di aprirsi ad un pubblico di investitori più diffuso contestualmente alla quotazione in Borsa. L’impresa che promuove un’IPO offre sul mercato una quota del proprio capitale azionario, o attraverso l’alienazione di azioni possedute dagli attuali azionisti (OPV, Offerta Pubblica di Vendita), o dando la possibilità agli investitori di sottoscrivere azioni di nuova emissione (OPS, Offerta Pubblica di Sottoscrizione), o sfruttando congiuntamente le due modalità (OPVS, Offerta Pubblica di Vendita e di Sottoscrizione).
Va messo in evidenza che attraverso un’OPS vengono collocate sul mercato azioni di nuova emissione: in questo caso, pertanto, l’offerta comporta un aumento di capitale e una raccolta di capitale positiva per l’impresa. Per contro, nell’OPV gli azionisti controllanti dell’impresa e/o gli investitori istituzionali presenti nel capitale cedono in parte o integralmente i loro titoli: in questo caso non vi è raccolta di capitale per l’impresa, ma vi è una raccolta di liquidità da parte degli offerenti.
La quotazione può essere associata ad una ridefinizione della struttura finanziaria dell’impresa, con l’obiettivo di ridurre l’indebitamento e di conseguenza il costo del capitale di debito. Una società quotata, inoltre, può avere accesso al capitale di rischio a costi più contenuti e con maggiore facilità rispetto a una società non quotata. Il capitale eventualmente raccolto con la quotazione può essere utilizzato per finanziare la crescita esterna attraverso future acquisizioni oppure la crescita interna attraverso nuovi investimenti. Attraverso la quotazione, inoltre, si viene a creare un bene, il titolo quotato, che può essere utilizzato come mezzo di pagamento o di scambio in operazioni straordinarie come fusioni e acquisizioni. La quotazione può anche rappresentare l’opportunità per sfruttare momenti particolarmente favorevoli nel ciclo del mercato finanziario, traendo vantaggio da un pricing favorevole dei titoli sul mercato.


mercoledì 16 febbraio 2011
(Glossario) Cash Flow - Flusso di cassa
Il flusso di cassa (o cash flow nella terminologia anglosassone) è la ricostruzione dei flussi monetari (differenza tra tutte le entrate e le uscite monetarie) di una azienda/progetto nell'arco del periodo di analisi.
Il flusso di cassa rappresenta una misura dell'autofinanziamento aziendale e può essere calcolato a partire dal conto economico dell'impresa. L'obiettivo è definire la generazione di cassa di una società e di conseguenza l'attribuizione di tali flussi di cassa ai soci.
Quando il flusso è positivo (incremento) si definisce cash inflow, quando è negativo (decremento) si definisce cash outflow.
Il flusso di cassa può essere scomposto in due componenti:
flusso di cassa operativo (o Unlevered Free Cash Flow), che è originato dalla gestione caratteristica di una azienda;
flusso di cassa non operativo (che sommato all'Unlevered Free Cash Flow dà il Flow to Equity), che tiene in considerazione tutte le altre operazioni di cassa (prestiti, dividendi, interessi, tasse non operative, tax shield, variazioni del capitale).
Il Cash Flow Operativo (Unlevered Free Cash Flow) è un concetto molto eleborato sviluppato dalla Wharton School e dalla scuola di Chicago e per il quale esiste ampia letteratura.
Il Flow to Equity o cash-flow totale è definibile come il totale dei flussi di cassa generati dall'impresa mentre il Cash Flow Operativo è l'insieme dei flussi di cassa (cioè della liquidità) generati dalla sola gestione tipica (od operativa) ed è questa seconda definizione la più significativa per lo studio della gestione aziendale.
L'insieme dei flussi di cassa generati dalla gestione tipica (che è indice della liquidità aziendale) è importante per stabilire in che misura ed in che maniera possono essere remunerati i centri di costo.
sabato 18 dicembre 2010
(Glossatio) Cash Flow (flusso di cassa)
Il flusso di cassa (o cash flow nella terminologia anglosassone) è la ricostruzione dei flussi monetari (differenza tra tutte le entrate e le uscite monetarie) di una azienda/progetto nell'arco del periodo di analisi.
Il flusso di cassa rappresenta una misura dell'autofinanziamento aziendale e può essere calcolato a partire dal conto economico dell'impresa. L'obiettivo è definire la generazione di cassa di una società e di conseguenza l'attribuizione di tali flussi di cassa ai soci.
Quando il flusso è positivo (incremento) si definisce cash inflow, quando è negativo (decremento) si definisce cash outflow.
(Glossario) P/E - rapporto prezzo/utili (price-to-earnings)
Il rapporto prezzo/utili (in inglese Price-Earnings (PE) Ratio, P = price = prezzo; E = earnings = utili), è il rapporto fra il prezzo corrente di un'azione al momento del calcolo dell'indicatore, scelto di solito nel listino della borsa nazionale coi maggiori volumi scambiati (per l'Italia si considera Milano), e l'utile atteso per ogni azione, che è pari all'ultimo dividendo distribuito dalla società (nell'anno corrente o in anni precedenti) diviso il numero di azioni circolanti in quel periodo.
L'ipotesi sottostante è di una crescita dei dividendi tale che il successivo sarà pari almeno al precedente; un aumento delle azioni fra i quali è distribuito il dividendo non dovrebbe erodere l'utile per azione, in quanto la ricapitalizzazione è accompagnata da nuovi investimenti e maggiori utili che dovrebbero seguire l'emissione di nuove azioni.
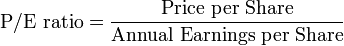
L'ipotesi sottostante è di una crescita dei dividendi tale che il successivo sarà pari almeno al precedente; un aumento delle azioni fra i quali è distribuito il dividendo non dovrebbe erodere l'utile per azione, in quanto la ricapitalizzazione è accompagnata da nuovi investimenti e maggiori utili che dovrebbero seguire l'emissione di nuove azioni.
Tale rapporto serve a valutare le quotazioni di un'azione, anche se un giudizio sul corretto valore di un titolo deve tener conto di diversi fattori, come il settore di appartenenza o l'andamento futuro dell'impresa.
Un valore pari a 13-15 è ritenuto normale (il prezzo pari a 15 volte l'utile atteso); se è superiore indica di norma un titolo sopravvalutato (lo è certamente intorno a 27-30). Valori intorno a 8-9 sono ricercati dagli analisti, perché indicano titoli ancora sottovalutati dal mercato, che potrebbero avere una buona crescita.
In settori economici più tradizionali, dove è maggiore la concorrenza e minore la possibilità di ottenere utili di dimensioni elevate, ci si attende che il rapporto prezzo-utili o PE sia basso. In settori innovativi o in settori appena usciti da una situazione di crisi, le attese di utili futuri elevati spinge invece più in alto il PE considerato corretto.
Il PE esprime anche il tempo necessario perché gli utili ripaghino il prezzo dell'azione; dopo tale periodo anche una vendita al di sotto del prezzo iniziale (ad esempio se il titolo è in forte calo) è conveniente poiché già dagli utili l'azionista ha realizzato il suo profitto. Se PE è 15, servono 15 anni di utili perché la società ripaghi il prezzo versato con gli utili, nell'ipotesi che vi sia sempre un utile all'anno (società non in perdita); se l'utile è in crescita (es. se vi sono dividendi straordinari), 15 anni è il tempo massimo di ripagamento.
domenica 12 dicembre 2010
(Glossario) ROE - Return of Equity
ROE ( Return on equity ) è l'indicatore del grado di remunerazione del rischio affrontato dall'imprenditore e dai soci. Vedi giù l'acronimo Return on equity - indice di redditività
In finanza aziendale, il Return On common Equity (ROE) è un indice di redditività del capitale proprio. Esprime in massima sintesi i risultati economici dell'azienda. È un indice di percentuale per il quale il reddito netto(RN) prodotto viene rapportato al capitale netto (CN) o capitale proprio, ossia alla condizione di produzione di diretta pertinenza.
Per poter dire se un dato valore di ROE è buono o cattivo bisogna metterlo a confronto con il rendimento di investimenti alternativi (BOT, CCT, depositi bancari, ecc.), cioè valutare il costo opportunità dell'investimento nell'azienda in questione.
La differenza fra gli investimenti alternativi "sicuri" (BOT, CCT, ecc.) e il valore del ROE viene definita "premio al rischio" in quanto "premia" un investimento rischioso. Se il premio al rischio fosse 0 non avrebbe senso investire nell'attività rischiosa (un'impresa) in quanto è possibile ottenere la stessa remunerazione senza rischiare nulla.
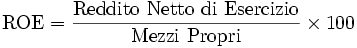
Alternativamente, si può ricavare il ROE dagli altri Indici di bilancio:
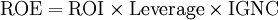
O

Gli extraprofitti sono le quote di utile aziendale che eccedono il ROE medio del mercato di appartenenza. Gli extraprofitti sono associabili a un rischio finanziario maggiore.
domenica 5 dicembre 2010
(Glossario) Stagflazione
In economia, con il termine stagflazione (combinazione dei termini stagnazione ed inflazione) si indica la situazione nella quale sono contemporaneamente presenti - su un determinato mercato - sia un aumento generale dei prezzi (inflazione), sia una mancanza di crescita dell'economia in termini reali (stagnazione economica).
La stagflazione è un fenomeno presentatosi per la prima volta alla fine degli anni sessanta, prevalentemente nei paesi occidentali; precedentemente inflazione e stagnazione si erano invece sempre presentate disgiuntamente. La contemporanea presenza di questi due elementi mise in crisi la teoria di John Maynard Keynes (e le successive teorie post-keynesiane) che, per oltre 30 anni, era stata la spiegazione più convincente per l’andamento dei sistemi economici, oltre che valido strumento di politica economica per i governi di paesi ad economia di mercato.
Milton Friedman, Nobel in Economia nel 1976, era stato tra i pochi a discostarsi dalle visioni keynesiane e roosveltiane e a prevedere, nei suoi due libri Capitalism and Freedom e Storia Monetaria degli Stati Uniti, l'avvento della stagflazione.
Nella visione keynesiana, la disoccupazione è causata da un livello non sufficiente della domanda aggregata, mentre l’inflazione è giustificata solo quando il mercato raggiunge il pieno impiego: a quel punto l’eccesso della domanda aggregata rispetto all’offerta aggregata, non potendo riversarsi sulla quantità reale (già massima e non espandibile), si riversa sui prezzi, incrementandoli e determinando un aumento del prodotto interno lordo nominale, ovvero dei prezzi e non delle quantità. Nella teoria keynesiana una situazione di disoccupazione non è compatibile invece con prezzi in aumento, ma solo con prezzi in diminuzione in linea col calo della domanda per effetto della diminuzione dei consumi cioè in regime di recessione.
La stagflazione fu così inizialmente contrastata, conformemente alla teoria keynesiana, con l’applicazione di politiche economiche inefficienti ed a volte persino destabilizzanti, improntate ad una forte espansione: gli effetti di queste scelte aggravarono, però, ulteriormente la tendenza, già presente nei sistemi economici, al rialzo dei prezzi dei beni per di più senza drastici cali della disoccupazione, come auspicato invece dai governi. Il fenomeno fu principalmente spiegato col prevalere di comportamenti di monopolio sia nel mercato del lavoro (per la rigidità dei salari), che in quello dei prodotti per la presenza di cartelli (in special modo nei mercati delle materie prime).
Dal momento che la teoria keynesiana non era in grado di spiegare correttamente questo nuovo fenomeno molti economisti superarono l’idea keynesiana, che fino ad allora era riuscita a spiegare e giustificare validamente i fenomeni presenti nelle economie di mercato, ritornando alle convinzioni della teoria economica classica.
giovedì 2 dicembre 2010
(Glossario) EPS: (earning per share) Utili per azione
Utili per azione (Earnings per share o EPS) sono gli utili che un'azienda ha generato parametrati al numero di azioni emesse dall'azienda stessa.
Gli analisti finanziari utilizzano sia gli utili netti annuali (da bilancio annuale) sia i dati trimestrali che i dati annualizzati sulla base di ciascun trimestre (in questo caso si parla di Trailing Twelve Months o TTM), in alcuni casi gli analisti usano anche le stime di redditività attese per periodo futuri, e in questo caso si parla di utili attesi (Expected Income).
Il numero di azioni usate nei calcoli possono essere basati sia sul numero spot di azioni in effettivamente emesse, sia del numero di azioni teoricamente in circolazione a fronte di stock option, warrant etc. e in questo caso si parla di Utili diluiti, (in inglese Fully Diluted Shares e EPS). Rimane aperta la questione delle azioni proprie detenute da una società. In tale caso non esiste una regola consolidata, ma generalmente vengono considerate come vendute e eventuali profitti aggiunti all'utile netto, detratte le tasse rilevanti.
Le società indicano nei loro bilanci di fine anno il numero di azioni emesse e esistenti sul mercato, indicando anche il numero di azioni proprie possedute e il numero di azioni emesse durante l'anno. In funzione della tipologia di azioni utilizzate si parla di Trailing EPS se calcolate sul numero storico, EPS correnti se calcolate sul numero medio ponderato e Forward EPS nel caso di calcolo basato su proiezioni a fine anno.
La formula di calcolo per gli EPS non include i dividendi privilegiati. La formula elementare per il calcolo delle EPS è la seguente:
La formula degli EPS corretta per eventuali dividendi corrisposti ad azioni privilegiate risulta essere rettificata come segue: .
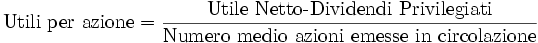
è inoltre fondamentale ricordare che per risalire all'EPS si può utilizzare la formula:

dove:
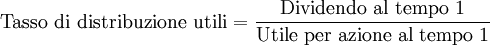
mercoledì 10 novembre 2010
Glossario: Greenshoe (Over-allotment option)
La Greenshoe Option è uno strumento utile per la stabilizzazione delle quotazioni del titolo dopo un'IPO. La banca che segue l'azienda nel processo di quotazione non esaurisce il suo compito con il collocamento delle azioni, ma ha un ruolo fondamentale anche nella fase immediatamente successiva all'offerta per la stabilizzazione delle quotazioni del titolo.
La banca incaricata di stabilizzare il prezzo del titolo assume una posizione corta sul mercato, cioè vende allo scoperto un certo numero di azioni dell'impresa (overallotment) ad un prezzo molto vicino al prezzo di offerta. Per coprire tale posizione la banca ottiene l'opzione di acquistare dall'impresa entro una certa data (di solito la greenshoe option scade 30 giorni dopo l'ammissione alla quotazione dei titoli sul mercato) un certo ammontare di azioni (di solito il 15% del totale delle azioni offerte) ad un prezzo pari al prezzo di collocamento.
Se nei primi giorni di quotazione il prezzo delle azioni scende, l'investment bank non esercita l'opzione e acquista sul mercato le azioni necessarie a chiudere la posizione corta assunta (stimola la domanda di azioni). Così facendo la banca sostiene in una qualche misura il prezzo delle azioni arrestandone o quanto meno rallentandone la discesa. Se invece il prezzo delle azioni sul mercato nei giorni immediatamente successivi alla realizzazione dell'offerta sale, la banca esercita la greenshoe option e reimmette sul mercato altre azioni (il flottante aumenta) e quindi arresta o rallenta l'ascesa del prezzo del titolo.
Fonte wikipedia
Iscriviti a:
Post (Atom)