Visualizzazione post con etichetta TSLA. Mostra tutti i post

mercoledì 3 settembre 2025

Tesla (TSLA), il robotaxi non basta e non funziona

Quando guardo a Tesla, mi sembra che il suo valore sia alimentato più da promesse dirompenti che dai suoi veri fondamentali. Al centro di tutto c'è la visione dei robotaxi, il sogno di una flotta di auto autonome che generano profitti enormi. Per anni, Elon Musk ha sostenuto che questa realtà fosse imminente, e gli investitori hanno dato retta a questa narrazione, gonfiando il valore del titolo. Purtroppo, ora vedo che questa tesi sta iniziando a mostrare delle crepe significative.

Il segnale più forte di questo scricchiolio è la recente chiusura del progetto Dojo. Fino a poco tempo fa, Musk lo presentava come l'ingrediente segreto per l'autonomia completa. Senza Dojo, Tesla deve ora affidarsi a infrastrutture di terze parti come quelle di Nvidia e AMD, perdendo quel vantaggio competitivo che aveva promesso. Musk cerca di sminuire la cosa, ma per me è chiaro che la principale storia di crescita di Tesla è in pericolo. Senza i robotaxi, l'azienda mi appare semplicemente come una casa automobilistica con una gamma di modelli datata, margini in calo e una concorrenza sempre più agguerrita.


Quando confronto il sistema FSD (Full Self-Driving) di Tesla con quello di Waymo, mi rendo conto di quanto Tesla sia rimasta indietro. Waymo, sostenuta da Alphabet, gestisce già servizi di robotaxi completamente senza conducente in diverse città, muovendosi in ambienti urbani complessi con una sicurezza notevolmente superiore. Il sistema FSD di Tesla, invece, mi sembra ancora un prodotto beta che richiede la costante attenzione del guidatore, e le sue "robotaxi" necessitano ancora di un essere umano a tempo pieno a bordo.

Inoltre, la decisione di Tesla di affidarsi esclusivamente a un sistema basato sulla visione mi sembra problematica. Sebbene l'idea di replicare l'occhio e il cervello umano sia affascinante, nella pratica si sta dimostrando inaffidabile. Continuano a emergere video e report di malfunzionamenti, con auto che non riconoscono pedoni o si comportano in modo imprevedibile.

Un altro aspetto che mi preoccupa è la credibilità di Musk. Le sue previsioni sui robotaxi si sono costantemente rivelate errate per quasi un decennio. Questa mancanza di precisione erode la fiducia sia dei clienti che delle autorità regolatorie, che stanno già esaminando attentamente la sicurezza del sistema FSD.

Infine, la valutazione di Tesla. Con una capitalizzazione di 1,1 trilioni di dollari, il suo valore mi sembra del tutto insostenibile se non si tiene conto dei robotaxi. L'azienda viene trattata come un gigante del software in ipercrescita, non come una casa automobilistica con costi elevati e una concorrenza che si fa sempre più forte. Marchi come BYD, Volkswagen e le americane Ford e General Motors stanno rapidamente recuperando il divario nel mercato dei veicoli elettrici.

In conclusione, la mia opinione è che la storia di crescita di Tesla, basata sui robotaxi, sia un castello di carte. Senza questa promessa, Tesla è semplicemente un produttore di veicoli elettrici in un settore sempre più competitivo.

martedì 29 luglio 2025

Tesla (TSLA), non può continuare ad avere margini così bassi e l'AI non sta aiutando

Inutile girarci intorno, Tesla (TSLA) si trova in una situazione un po' complicata. Dopo i risultati del secondo trimestre del 2025 e il lancio del robotaxi ad Austin, il quadro è confuso. Certo, ci sono stati progressi nell'autonomia, persino la consegna di veicoli senza supervisione, e questo è entusiasmante. Ma, a breve termine, i fondamentali si sono deteriorati. I margini sono calati, la domanda di veicoli è un po' debole e le difficoltà normative e di costo sono reali.

Continuo a credere che il potenziale a lungo termine di Tesla sia enorme, ma questo non significa che sia un acquisto facile nel breve periodo, data l'incertezza che stiamo vivendo.

Oltre alla rapida crescita (in parte favorita dall'avidità del mercato in quel periodo), le altre ragioni del mio declassamento sono chiare: l'incertezza sulla domanda della Model Y, il calo delle stime sugli utili per azione e l'impatto negativo della potenziale eliminazione dei crediti d'imposta per i veicoli elettrici.

Fondamentalmente, il quadro a breve termine non è dei migliori, come ho accennato, ma il potenziale a lungo termine è troppo vasto per giustificare una vendita in questo momento, specialmente perché il titolo non è necessariamente "sovraesposto" da un punto di vista tecnico. 

Punti Chiave delle Trimestrali Tesla (Q2 2025)

  • Ricavi in calo: Il fatturato totale è sceso del 12% anno su anno, attestandosi a 22,5 miliardi di dollari. Questo segna il secondo trimestre consecutivo di calo dei ricavi, un segnale che la domanda di veicoli è sotto pressione. I ricavi del settore automobilistico, che rappresentano la maggior parte del business, sono diminuiti del 16%.

  • Profitti in diminuzione: L'utile netto rettificato è sceso del 23%, a 1,4 miliardi di dollari (o 40 centesimi per azione), non raggiungendo le aspettative degli analisti. Anche l'utile operativo è crollato del 42%.

  • Margini sotto pressione: I margini operativi si sono ridotti al 4,1%, e il margine lordo GAAP è sceso al 17,2%. Elon Musk ha avvertito che potrebbero esserci "alcuni trimestri difficili" in arrivo, in parte a causa della riduzione dei crediti d'imposta per i veicoli elettrici negli Stati Uniti (che scenderanno di 7.500 dollari dopo il 30 settembre) e dei nuovi dazi su importazioni cinesi ed europee.

  • Consegne in calo: Le consegne globali di veicoli sono diminuite del 13,5% rispetto allo stesso periodo dell'anno precedente, attestandosi a circa 384.122 unità.

  • Flusso di cassa libero debole: Il flusso di cassa libero è stato di soli 146 milioni di dollari, in forte calo rispetto all'anno precedente, a causa degli elevati investimenti in conto capitale (CapEx).

  • Crescita nell'energia: Non tutto è negativo! La divisione di stoccaggio dell'energia ha mostrato solidità, con le installazioni che hanno raggiunto i 9,6 GWh (+2% anno su anno) e un miglioramento dei margini lordi. Anche i ricavi della ricarica Supercharger sono cresciuti.

  • Progressi sull'Autonomia e Robotaxi: Tesla ha lanciato i primi test del servizio Robotaxi ad Austin, anche se per ora è su invito e con operatori di sicurezza a bordo. Ha anche effettuato la prima consegna di un Model Y completamente senza supervisione. Elon Musk ha ribadito l'ambizione di avere servizi di ride-hailing autonomi operativi per metà della popolazione statunitense entro fine anno, seppur subordinato alle approvazioni normative.

  • Optimus e Cybercab: L'azienda continua a sviluppare i robot umanoidi Optimus, con prototipi attesi entro fine anno e produzione in aumento nel 2026. Il Cybercab, un veicolo autonomo costruito appositamente, dovrebbe entrare in produzione di massa nel 2026.

In sintesi, Tesla sta affrontando venti contrari nel suo core business automobilistico (calo delle consegne, prezzi in discesa, margini ridotti e impatto delle politiche fiscali/dazi). Tuttavia, sta investendo pesantemente in aree a lungo termine come l'intelligenza artificiale, la robotica e i servizi di energia e autonomia, che potrebbero rappresentare importanti catalizzatori di crescita futura, se e quando si concretizzeranno su vasta scala. Gli investitori, quindi, si trovano di fronte a un'azienda con un potenziale enorme ma con sfide significative nel breve e medio termine.

Inoltre, le stime sull'utile per azione (EPS) e sui ricavi continuano a scendere. Però, c'è un dato interessante: le previsioni sull'EPS a lungo termine per il 2028, 2029 e 2030 sono notevolmente aumentate. Questo mi indica che alcuni analisti stanno diventando più fiduciosi nel quadro a lungo termine, pur riconoscendo gli ostacoli a breve termine.

Poi c'è l'eliminazione del credito d'imposta per i veicoli elettrici previsto dal "One Big Beautiful Bill", la cui entrata in vigore è stata confermata il 30 settembre. Questa mossa probabilmente danneggerà la domanda a breve termine, dopo il terzo trimestre.

E l'avidità sul mercato non è affatto scomparsa. Anzi, è aumentata dal mio ultimo articolo, il che, a mio avviso, non promette nulla di buono per i rialzisti in generale.

L'unico cambiamento significativo rispetto al mio ultimo articolo riguarda i traguardi raggiunti da Tesla in termini di autonomia. L'azienda ha lanciato i suoi primi giri in robotaxi su invito ad Austin alla fine del mese scorso e ha persino offerto la sua prima consegna di Model Y completamente senza supervisione, dalla fabbrica al domicilio del cliente.

Questi traguardi convalidano le capacità tecniche di Tesla in condizioni ristrette e rendono più credibili le sue ambizioni a lungo termine in materia di robotaxi. Tuttavia, non è ancora chiaro quando l'azienda sarà in grado di scalare davvero verso un servizio di massa.

I risultati del secondo trimestre di Tesla non sono stati dei migliori

Gli utili di Tesla nel secondo trimestre hanno decisamente deluso gli investitori. Innanzitutto, il fatturato è sceso dell'11,8% su base annua, attestandosi a 22,5 miliardi di dollari. Sebbene tecnicamente questo dato sia superiore di 360 milioni di dollari alle stime degli analisti, non è altrettanto impressionante se si considera che il "colpo" è arrivato dopo che l'asticella era già stata abbassata più volte. E le stime sul fatturato continuano a scendere.

Lo stesso si può dire dell'utile per azione (EPS), in linea con le stime, ma solo perché queste continuano a scendere. Inoltre, l'utile operativo è calato del 42% a 923 milioni di dollari, con i margini operativi in discesa al 4,1% (un calo di 219 punti base su base annua), e il margine lordo GAAP è sceso di 71 punti base su base annua al 17,2%. Per vostra informazione, il margine lordo dell'azienda si attestava intorno al 25% nel 2021 e nel 2022 (come potete vedere sotto), mentre il margine operativo era del 16,8% per l'intero anno 2022.

Anche il flusso di cassa libero è stato debole. Mentre il flusso di cassa operativo si è attestato a 2,54 miliardi di dollari, i 2,39 miliardi di dollari di investimenti in conto capitale hanno lasciato solo 146 milioni di dollari di flusso di cassa libero nel secondo trimestre, in calo rispetto agli 1,34 miliardi di dollari del secondo trimestre 2024. Sottraendo al flusso di cassa libero una remunerazione azionaria di 443 milioni di dollari (al netto delle imposte), si ottiene un valore FCF negativo.


Con i crediti d'imposta per i veicoli elettrici in scadenza e i dazi sulle importazioni cinesi ed europee che aumentano i costi, non mi sorprende affatto che Elon Musk abbia avvertito di "alcuni trimestri difficili" in arrivo. E pensate, lo dice uno che di solito è molto ottimista! Beh, almeno è sincero.

Ma non tutto è andato male, eh. Le installazioni di sistemi di accumulo di energia hanno raggiunto i 9,6 GWh, in crescita del 2% su base annua. Inoltre, l'utile lordo della divisione "Servizi e altro" è cresciuto del 64% su base sequenziale, "in parte grazie al miglioramento dell'utile lordo generato dalla ricarica Supercharger grazie all'aumento dei volumi", secondo la presentazione di Tesla del secondo trimestre. Certo, è una parte relativamente piccola del business, ma è un segnale positivo.

Il pilota del Robotaxi di Austin

Come molti di voi sapranno, il servizio di robotaxi Tesla ad Austin è iniziato il 22 giugno con una piccola flotta di Model Y in un'area geografica ben definita. Tuttavia, per quanto sia emozionante, non è così emozionante come sembra. Questo perché il servizio è ancora su invito e attualmente include monitor di sicurezza umani sul sedile del passeggero anteriore.

I monitor non guidano, ma devono essere presenti per garantire che tutto funzioni senza intoppi. Tesla impiega anche la supervisione remota. Pertanto, il servizio di robotaxi non è ancora veramente autonomo e non ha ancora raggiunto la scala richiesta.

Ciò che renderà tutto questo davvero entusiasmante sarà la rimozione dei monitor di sicurezza, l'espansione della flotta, la fine dell'accesso su invito e l'estensione del servizio a più città. Tuttavia, non è ancora chiaro quando tutto questo accadrà, il che rende poco chiare le prospettive a breve termine, soprattutto perché le promesse di Tesla non sono sempre affidabili.


Ciò nonostante, ecco cosa ha detto Elon Musk sul lancio del robotaxi durante la conference call sui risultati del secondo trimestre:

"Stiamo ottenendo l'autorizzazione normativa per il lancio nella Bay Area, in Nevada, Arizona, Florida e in molti altri luoghi. Quindi, non appena avremo le autorizzazioni e dimostreremo la sicurezza, lanceremo il servizio di ride-hailing autonomo nella maggior parte del Paese. E penso che probabilmente avremo il servizio di ride-hailing autonomo in circa metà della popolazione degli Stati Uniti entro la fine dell'anno. Questo è almeno il nostro obiettivo, soggetto alle approvazioni normative. Penso che tecnicamente saremo in grado di farlo. Quindi, supponendo che otteniamo le approvazioni normative, probabilmente raggiungeremo metà della popolazione degli Stati Uniti entro la fine dell'anno."

Pensa che Tesla possa servire metà della popolazione degli Stati Uniti con un servizio di ride-hailing autonomo entro la fine dell'anno. È un'ambizione enorme, considerando la situazione attuale. È anche soggetto all'approvazione normativa. È troppo presto per dire se Tesla sia sulla buona strada per raggiungere questo obiettivo, quindi per ora mi limiterò a monitorarlo attentamente.

La consegna del modello Y completamente non supervisionata

Il 27 giugno, Tesla ha realizzato la prima consegna a domicilio completamente autonoma, senza nessuno a bordo e senza un operatore remoto al comando. Questa consegna ha incluso anche la guida in autostrada, ed è stata una grande dimostrazione delle capacità della tecnologia Tesla.

Tuttavia, vale la pena sottolineare che si è trattato di un evento isolato, non di una procedura standard per l'azienda. Certo, Tesla può disporre di veicoli senza supervisione in determinate condizioni, ma estendere tale capacità a migliaia di veicoli in diverse città con piena approvazione normativa è tutta un'altra storia.

Optimus Robots: un altro jolly con un potenziale enorme

Naturalmente, non possiamo dimenticare i robot umanoidi Optimus di Tesla. Tesla sta attualmente lavorando su Optimus 3, il cui design, come descritto da Elon Musk durante la conference call sui risultati del secondo trimestre, non presenta "difetti significativi". I prototipi sono previsti entro la fine di quest'anno e la produzione dovrebbe aumentare il prossimo anno. Nel frattempo, nel breve termine, le unità Optimus vengono testate internamente negli stabilimenti Tesla.

Analogamente ai robotaxi, l'opportunità a lungo termine è enorme ma speculativa. Musk ritiene che Tesla potrebbe produrre fino a un milione di unità Optimus all'anno entro cinque anni. Ho già spiegato in passato come questo possa apportare notevoli benefici all'azienda, anche se Tesla raggiungesse la metà di quanto pensa di poter raggiungere. Ma il fatto è che al momento non si tratta di un catalizzatore a breve termine.

Le ambizioni della rete Robotaxi possono aumentare notevolmente la domanda di Tesla

La visione di Musk sui robotaxi va oltre le flotte aziendali. In futuro, vuole consentire ai proprietari di Tesla di aggiungere le proprie auto alla rete di robotaxi, proprio come gli host di Airbnb (ABNB) monetizzano gli immobili inutilizzati. Questo renderà le Tesla non solo veicoli personali, ma anche veicoli a reddito passivo.

Penso che questo possa aumentare significativamente la domanda futura. Pensateci. Se doveste scegliere tra un'auto che vi fa perdere solo denaro a causa del deprezzamento o una Tesla che può aiutarvi a generare reddito passivo, potreste essere più propensi a scegliere la Tesla.

Pertanto, se Tesla riuscirà a raggiungere i suoi obiettivi, il mercato potenziale si espanderà oltre la tradizionale proprietà di un'auto. Musk ha ipotizzato che il costo per miglio per robotaxi ottimizzati come il Cybercab potrebbe scendere sotto i 0,30 dollari (forse 0,25 dollari), potenzialmente inferiore a Uber (UBER) e Lyft (LYFT), pur offrendo solidi rendimenti ai proprietari.

Anche in questo caso, la situazione è incerta al momento. Non c'è una tempistica precisa per quando le persone potranno mettere le proprie auto in rete, e dubito che ciò accadrà quest'anno.

Venti contrari: la "grande e bella bolletta" e le tariffe

Tesla si trova ad affrontare politiche sfavorevoli. Ad esempio, il disegno di legge "One Big Beautiful Bill" eliminerà il credito d'imposta federale di 7.500 dollari per i veicoli elettrici a partire dal 30 settembre. JPMorgan (JPM) stima che questa mossa possa danneggiare l'utile netto di Tesla di circa 1,2 miliardi di dollari all'anno (a titolo di riferimento, l'utile netto TTM si attesta a 5,88 miliardi di dollari). Allo stesso tempo, i dazi sulle importazioni cinesi ed europee avranno un impatto negativo sull'azienda.

Musk ha affermato che Tesla può competere senza sussidi, e questo è vero, soprattutto rispetto ad aziende più deboli come Rivian (RIVN) e Lucid (LCID). Ma in fin dei conti, l'utile netto ne risentirà comunque nel breve termine.

La mia visione a lungo termine su Tesla resta impressionante, ma il quadro a breve termine non è altrettanto roseo a causa della domanda debole, della compressione dei margini e delle difficoltà politiche.

I recenti traguardi raggiunti in termini di autonomia (il lancio del robotaxi su invito e la consegna non supervisionata del Model Y) convalidano la tecnologia Tesla, ma siamo ancora agli inizi per quanto riguarda la generazione di fatturato.

L'incertezza è elevata e gli svantaggi compensano i pro. Per ora, credo che la mossa migliore sia quella di avere pazienza: mantenere le azioni se ne avete e attendere segnali più chiari che la prossima fase di crescita dell'azienda sia pronta a decollare.

lunedì 23 giugno 2025

Tesla (TSLA) finalmente lancia i Robotaxi

È finalmente arrivato. Tesla ha lanciato il suo attesissimo servizio di robo-taxi Ad Austin, in Texas. I primi utenti hanno ottenuto un'offerta speciale: una tariffa fissa di 4,20 dollari per una corsa, secondo il CEO Elon Musk.

Il lancio è un evento importante. Sono in gioco migliaia di miliardi di dollari, insieme alla reputazione di Tesla come leader nel settore tecnologia dell'intelligenza artificiale.

Da un certo punto di vista, Tesla cerca da anni di convincere gli investitori di essere più di una semplice casa automobilistica, e per una buona ragione. Il settore automobilistico è caratterizzato da bassi margini di profitto, bassi multipli di valutazione, concorrenza spietata e ciclicità.

Toyota Motor è la casa automobilistica convenzionale più quotata al mondo. Ha un fatturato tre volte superiore a quello di Tesla e un utile operativo cinque volte superiore. Le azioni Toyota vengono scambiate a circa 9 volte gli utili stimati, un valore relativamente elevato per una casa automobilistica, eppure l'azienda vale meno di un terzo di Tesla.


Le azioni Tesla valgono quasi 170 volte gli utili stimati per il 2025 e il loro valore di mercato è di circa 1.000 miliardi di dollari. Tutto ciò significa una sola cosa: gli investitori si aspettano che l'intelligenza artificiale si trasformi in un'enorme fonte di guadagni in futuro.

Il futuro dell'intelligenza artificiale in Tesla varrà 1 trilione di dollari solo in termini di valutazione nei prossimi anni. Almeno questo è ciò che sperano gli azionisti. 

Sebbene ci siano enormi rischi, l'opportunità per i robo-taxi è un mercato potenziale da diversi trilioni di dollari. Anche con la nostra visione più equilibrata stimiamo ancora un valore d'impresa di quasi 2 trilioni di dollari per i robo-taxi nel 2040.

Da un lato, le stime di valutazione potrebbero essere basse per un'azienda che monetizza con successo l'intelligenza artificiale. Oggi il mercato paga volentieri dai 2.000 ai 3.000 miliardi di dollari per i leader dell'intelligenza artificiale come Nvidia , Apple , Alphabet, Amazon.com e Microsoft.

D'altro canto, c'è il settore automobilistico da considerare. Le vendite di veicoli Tesla sono in calo, la gamma di prodotti necessita di nuovi modelli, il settore sta perdendo posizioni chiave. Il sostegno politico negli Stati Uniti e la politica di Elon Musk ha alienato alcuni acquirenti negli Stati Uniti e in Europa. Inoltre, le recenti tensioni commerciali hanno scoraggiato impedendo agli acquirenti di automobili cinesi di acquistare alcuni prodotti americani.

La tensione tra le auto Tesla e il business dell'intelligenza artificiale non si risolverà con i robotaxi. Tuttavia, il successo del lancio sosterrà i rialzisti.

Per quanto riguarda ciò che si qualifica come un successo, l'assenza di incidenti è scontato. Il lancio è limitato, forse un paio di dozzine di veicoli, con clienti invitati da Tesla a utilizzare il servizio. Le auto operavano in un'area limitata e delimitata da geofence, probabilmente solo con bel tempo, con dipendenti Tesla da remoto in grado di assistere se le auto incontrano un ostacolo. Tesla avrà anche "Monitor di sicurezza" sul sedile anteriore del conducente come ulteriore strato di protezione.

Il principale competitor negli Stati Uniti è Alphabet Waymo, che effettua più di 250.000 corse a pagamento a settimana in diverse città con una flotta di circa 1.500 robo-taxi. Un robo-taxi Waymo utilizza sensori più costosi, tra cui lidar, essenzialmente un radar basato su laser, che Tesla non utilizza. Musk ritiene che telecamere e intelligenza artificiale in continuo miglioramento siano sufficienti per consentire alle auto a guida autonoma di funzionare in sicurezza.

Inoltre, Tesla prevede di offrire un servizio simile ad Airbnb, in cui i proprietari di Tesla possono noleggiare le proprie Tesla tramite una rete di robo-taxi quando non le utilizzano. Uno dei vantaggi è che Tesla non dovrà investire miliardi per costruire una flotta di taxi. I suoi clienti sono pronti a fornire qualsiasi capacità necessaria.

Il vantaggio in termini di scala è enorme se la tecnologia Tesla funziona. Centinaia di migliaia di conducenti Tesla hanno un'idea di come sta andando Tesla. Tesla offre il suo software di guida completamente autonoma a 99 dollari al mese.

Le azioni Tesla sono in calo di circa il 20% da inizio anno. Tuttavia, sono salite di circa il 35% dall'annuncio del robo-taxi del 10 ottobre 2024, a fronte di un guadagno del 3% nell'indice S&P 500.

Il ritorno di Musk e il lancio dei robotaxi, aiuteranno il titolo a raggiungere una capitalizzazine di 2T nei prossimi anni? 

lunedì 28 aprile 2025

Tesla si trova ad affrontare ostacoli a breve termine, Musk non potrà salvarla sempre

La scorsa settimana Tesla (TSLA) ha tenuto la conference call sugli utili del primo trimestre 2025, facendo schizzare il titolo al rialzo. In questo articolo ripercorrerò i punti salienti della call e rivedrò le mie previsioni precedenti.

Avevo previsto una pressione ribassista sul titolo prima dell’evento, seguita da una spinta rialzista in seguito alla call (vedi: Uno sguardo ai prossimi utili e alle opzioni di Tesla). Nonostante l’alto costo delle opzioni — in parte dovuto al contesto tariffario instabile — avevo ritenuto l’investimento interessante. Musk, come da copione, non ha deluso le aspettative, lanciandosi in ambiziose dichiarazioni sul futuro dell’azienda. Il titolo, dopo un'iniziale debolezza, ha poi reagito positivamente.

Musk e il futuro di Tesla

Durante la call, Musk ha affrontato le critiche sul suo coinvolgimento nel Dipartimento per l’Efficienza Governativa (DOGE):

"Il lavoro che svolgo nel DOGE è cruciale per correggere il deficit assurdo che minaccia gli Stati Uniti."

È tipico di Musk spostare rapidamente il suo focus, spesso tra polemiche e cambiamenti drastici. Molti investitori chiedono che si concentri di nuovo su Tesla, una richiesta più che comprensibile, considerando il momento complesso per l'azienda.

Personalmente, credo che alimentare la narrativa del "debito insostenibile" sia rischioso per la fiducia globale negli USA. Gli Stati Uniti sono prosperati grazie alla crescita tecnologica e all'attrattività per i capitali esteri. Minare questa fiducia non può che essere dannoso.

Le sfide operative di Tesla

Musk e il CFO Vaibhav Taneja hanno riconosciuto che il primo trimestre è stato difficile:

"Gli aggiornamenti agli stabilimenti hanno ridotto temporaneamente la produzione. Inoltre, vandalismi e ostilità verso il nostro marchio hanno pesato in alcuni mercati."

Effettivamente, è plausibile che il rallentamento delle vendite sia legato sia agli aggiornamenti di fabbrica sia alla crescente ostilità verso il marchio Tesla. Questo rafforza l'idea che Musk debba mantenere un profilo più istituzionale.

Robotaxi, autonomia e la sfida con Waymo

Tesla punta forte sulla guida autonoma. Musk prevede milioni di auto Tesla che opereranno in modalità autonoma entro la seconda metà del 2026, mentre la tecnologia FSD dovrebbe essere largamente operativa in molte città USA entro fine 2025.

Nonostante le promesse, la mancanza di dettagli sulla riduzione del monitoraggio del conducente solleva dubbi sui tempi effettivi di avanzamento.

A proposito della concorrenza, Musk ha criticato Waymo:

"Le loro auto costano molto di più. Tesla può offrire una soluzione più economica e scalabile, basata su AI e telecamere."

Waymo punta su un sistema ridondante con Lidar e radar per garantire sicurezza. Non è chiaro quale approccio prevarrà, ma il vero nodo sarà il costo operativo e il tasso di utilizzo delle flotte autonome.

Il futuro modello di business: flotte o proprietà?

Sia Tesla sia Waymo preferirebbero modelli di business in cui non si accollano direttamente gli investimenti in capitale (CapEx). È probabile che emerga un ecosistema di operatori di flotte, come già avviene nell'autonoleggio tradizionale.

Secondo Sundar Pichai, CEO di Alphabet:

"Vogliamo costruire il miglior autista al mondo, collaborando con partner come Uber e Moove per la gestione delle flotte."

Tesla invece punta a un modello ibrido, dove i privati mettono a disposizione i propri veicoli tramite una piattaforma. Tuttavia, gestire una flotta, tra manutenzione, pulizia, marketing e ricarica è molto complesso. Non sarà facile.

La scommessa di Tesla su Optimus

Un altro grande progetto è Optimus, il robot umanoide su cui Tesla scommette enormemente. Musk prevede di produrre migliaia di unità entro fine 2025 e milioni entro il 2030.

Nonostante l'ottimismo, ci sono ostacoli seri: mancano componenti standardizzati, l'intera supply chain è da costruire e ci sono anche problemi di approvvigionamento di magneti dalla Cina.

"La velocità di produzione di un nuovo prodotto dipende dal componente più lento," ha osservato Musk.

Optimus ha un potenziale enorme, ma la strada sarà lunga e tortuosa. Tesla punta su un robot estremamente versatile, ma resta da vedere se riuscirà a rispettare le ambiziose tempistiche.

Il settore energetico: opportunità e rischi

Infine, il business energetico di Tesla, per anni una scommessa visionaria, sta finalmente mostrando risultati solidi, grazie all’espansione della produzione e dello storage di energia.


Tuttavia, questo segmento è vulnerabile ai dazi commerciali, dato che Tesla importa batterie LFP dalla Cina. L’azienda sta lavorando per internalizzare la produzione negli Stati Uniti, ma per ora la capacità è limitata.


Tesla ha molte frecce al suo arco, tra guida autonoma, robotica ed energia. Ma ogni progetto è accompagnato da sfide operative, regolatorie e strategiche. La vision è chiara, il cammino ancora irto di ostacoli. Riuscirà Musk a trasformare i suoi sogni in realtà industriale? La posta in gioco è altissima.

Il titolo sale non per i fondamentali, ma perchè Musk fa aggiotaggio ogni volta che le cose si mettono male, questo non è un modo di gestire una società. Io starei lontano e cercherei qualcosa di più solido. 

mercoledì 23 ottobre 2024

TESLA (TSLA) oggi presenta i dati trimestrali, è riuscita davvero a superare se stessa?

Le aspettative di vendita di Tesla per il 2025 mostrano un potenziale di crescita significativo, in particolare guidato dal lancio di nuovi veicoli e dall'espansione dei mercati. Un fattore chiave è l'introduzione pianificata di un veicolo elettrico compatto, con un prezzo inferiore a $ 25.000, che dovrebbe determinare un aumento sostanziale delle consegne. Si stima che questo veicolo aumenterà il volume delle vendite di Tesla poiché mira a una base di consumatori più ampia con offerte più convenienti. Entro il 2025, Tesla mira a ottenere un significativo balzo nelle vendite, seguendo il suo obiettivo a lungo termine di raggiungere 20 milioni di vendite di veicoli all'anno entro il 2030.

Per il 2025, stimiamo che i ricavi di Tesla potrebbero raggiungere circa $ 164 miliardi, con un'attenzione continua all'espansione delle sue offerte di veicoli elettrici, in particolare con questo nuovo modello. 

Oltre al suo settore automobilistico principale, Tesla dovrebbe anche vedere una crescita nei suoi segmenti di accumulo di energia e pannelli solari. Stimo che queste attività non legate al settore automobilistico si espanderanno nell'ambito di una strategia più ampia dell'azienda volta a diversificare i flussi di entrate oltre i veicoli elettrici.

Personalmente mantengo la mia stima del fair value di 200 $ e il rating stretto di fossato economico in seguito all'evento robotaxi dell'azienda. Considero le azioni leggermente sopravvalutate, scambiate a poco meno del 15% in più della mio stima del fair value.

A mio avviso, la conclusione chiave è il piano di Tesla di lanciare una versione non supervisionata del suo software di guida autonoma completamente autonomo in California e Texas l'anno prossimo per i suoi veicoli attuali. Tesla offre attualmente una versione supervisionata del suo software di guida autonoma FSD, quindi passare a una versione non supervisionata è un passo fondamentale verso il lancio di un robotaxi, poiché i robotaxi funzioneranno sul software FSD non supervisionato di Tesla.

L'evento ha presentato due prototipi di robotaxi. Il primo è un veicolo più piccolo a due porte, il Cybercab. Il secondo è un veicolo più grande che può ospitare fino a 20 persone, il Robovan. L'azienda mira a iniziare la produzione di questi veicoli entro la fine del 2026, sebbene il CEO Elon Musk abbia osservato che le sue tempistiche sono spesso ottimistiche.

La direzione vuole vendere il Cybercab a meno di $ 30.000. Il Cybercab sarà dotato di un sistema di ricarica a induzione, o wireless, senza spina, il che significa che teoricamente può ricaricarsi in più posizioni, anche durante la guida su strada. In realtà, tuttavia, non ci aspettiamo che l'infrastruttura di ricarica wireless sia prontamente disponibile in luoghi di massa prima della tempistica di produzione del veicolo Tesla. Ciò potrebbe limitare l'adozione di questi veicoli a meno che non venga aggiunta una spina.

I prototipi del Cybercab sembravano essere su un telaio più piccolo rispetto all'attuale Model 3 o Model Y. Ciò potrebbe in definitiva essere utilizzato per una piattaforma di veicoli più piccola e più conveniente in futuro, oltre ai Cybercab. Tuttavia, per il lancio del nuovo veicolo Tesla, attualmente programmato per entrare in produzione il prossimo anno, ci aspettiamo che la piattaforma Model 3/Y sarà la base del veicolo.

Tesla comunicherà i risultati finanziari del terzo trimestre 2024 dopo la chiusura di oggi 23 ottobre 2024, con le aspettative degli analisti consensuali che prevedono 0,58 $ di EPS, su 25,37 miliardi di $ di fatturato, per una crescita annua prevista del -12% per EPS e +9% di crescita del fatturato. L'utile operativo è previsto a 1,9 miliardi di $ e dovrebbe crescere dell'8% annua.

Tesla ha perso nelle contrattazioni pomeridiane di martedì, mentre gli investitori si preparavano al rapporto sugli utili del terzo trimestre dell'azienda. Il commento di Elon Musk sul trimestre in corso potrebbe essere cruciale, poiché gli analisti prevedono circa 496.000 consegne per il trimestre. Tesla dovrebbe consegnare circa 515.000 veicoli nel Q4 per portare il totale del 2024 al di sopra del livello dell'anno scorso. La stima consensuale per le consegne del 2025 è di 2 milioni di veicoli.

Nella conference call, Elon Musk potrebbe ancora una volta saltare i dettagli sulla Model 2 dopo averne omesso il riferimento durante l'evento sui robotaxi del 14 ottobre.

"La mia sensazione è che l'auto sia ancora sulla tabella di marcia per un po' di tempo verso la fine del 2025, ma l'azienda ha deciso di non parlarne, poiché avrebbe innescato l'effetto Osborne, che avrebbe fatto sì che gli acquirenti della Model 3 si astengano", ha sottolineato Gene Munster di Deepwater Asset Management. L'effetto Osborne a cui fa riferimento Munster è un fenomeno sociale in cui l'annuncio prematuro di un prodotto futuro ha un impatto negativo sulle vendite del prodotto attuale di un'azienda. 

Tesla gode di ottima salute finanziaria. Liquidità, equivalenti di liquidità e investimenti ammontavano a 30,7 miliardi di dollari e superavano di gran lunga il debito totale al 30 giugno. Il debito totale era di circa 7,4 miliardi di dollari; tuttavia, il debito totale escludendo il finanziamento di veicoli e prodotti energetici (debito senza ricorso) era inferiore a 10 milioni di dollari.

Per finanziare i suoi piani di crescita, Tesla ha storicamente utilizzato linee di credito, finanziamenti con debito convertibile e offerte azionarie per raccogliere capitale. Nel 2020, la società ha raccolto 12,3 miliardi di dollari in tre emissioni azionarie. Penso che ciò abbia senso poiché finanziare una crescita massiccia esclusivamente tramite debito aggiunge ulteriore rischio in un settore ciclico.

Il management ha dichiarato di preferire pagare tutti i debiti nel tempo e ha sostanzialmente raggiunto il suo obiettivo. Con la sua generazione positiva di flussi di cassa liberi e l'ampio saldo di cassa, penso che Tesla dovrebbe essere in grado di finanziare facilmente i suoi piani di crescita nei prossimi anni e avere flussi di cassa liberi rimanenti da restituire agli azionisti tramite riacquisti di azioni, se lo desidera.

Non dimentichiamo che il picco di fatturato automobilistico per Tesla è stato di 21,56 miliardi di dollari a dicembre '23, il miglior fatturato da accumulo di energia è stato l'ultimo trimestre - Q2 '24 - a 5,6 miliardi di dollari - il miglior margine lordo automobilistico, che è correlato al reddito operativo, è stato del 26,3% nel Q3 '22, e il reddito operativo più alto è stato di 3,9 miliardi di dollari nel Q4 '22. Il picco di flusso di cassa libero è stato a giugno '22 a 6,9 miliardi di dollari su base di dodici mesi finali (TTM), mentre lo stesso FCF TTM è di 1,7 miliardi di dollari nel trimestre di giugno '22.

In realtà, Tesla ha consegnato più veicoli nel secondo e terzo trimestre del 2024, ma i prezzi medi di vendita (ASP) erano più bassi, da qui il calo di fatturato, reddito operativo e margini. È chiaro che lo slancio è svanito dal titolo: persino RoboDay è stato un po' un fiasco per Tesla. Ciò che preoccupa è che la divisione FSD (full self driving) rappresenta ancora la quota maggiore della valutazione di Tesla e, leggendo il commento successivo a RoboDay, analisti e investitori sembravano piuttosto delusi.

Tesla ha dichiarato durante la chiamata del luglio '24 che il suo modello di fascia bassa, destinato al mercato di massa, uscirà (o che saranno fornite maggiori informazioni sul modello destinato al mercato di massa) nella prima metà del '25.

Un aspetto positivo emerso questo fine settimana è stata la notizia sulle vendite di Cybertruck, che sono state più forti del previsto, con un ASP medio di $ 115.000 per camion. Come i lettori vedranno tra un secondo, i risultati di Cybertruck hanno effettivamente causato un piccolo aumento nella stima prevista dei ricavi per l'intero anno 2024 per Tesla.


All'inizio di settembre '24, Tesla ha annunciato un balzo sequenziale del 37% nelle consegne in Cina. (Il recente balzo in Cina sul pacchetto di stimolo è stato di breve durata. Se continua, però, e il consumatore cinese può essere rinvigorito, è probabile che sia solo un vantaggio per Tesla.)

Un altro aspetto positivo per il titolo è stata la crescita dell'accumulo di energia, che Tesla ha specificamente notato e sottolineato dopo i risultati del 2° trimestre. I ricavi dell'accumulo di energia sono raddoppiati a 5,6 miliardi di $ da dicembre '22 e ora rappresentano il 22% dei ricavi totali di Tesla.

Il sentimento molto rialzista che circondava gran parte del mercato azionario alla fine del '21, inizio '22 è ormai evaporato, e questo include il sentimento attorno a Tesla. Il sentimento attorno a Tesla sembra quasi apatico, e se Elon venisse trascinato nel governo degli Stati Uniti dopo le elezioni presidenziali tra due settimane, non lo considererei un vantaggio per il titolo, anche se lo considererei sicuramente un vantaggio per il governo degli Stati Uniti.

La mia preoccupazione più grande è che, guardando indietro alla metà dell'ultimo decennio, quando Tesla non era ancora positiva in termini di flusso di cassa e il colosso dell'auto era ancora una concept company, la tecnologia delle batterie non si è ancora sviluppata al punto che i proprietari di Tesla non debbano impiegare 30-45 minuti per ricaricarla. Pensate se ci volesse così tanto tempo per mettere benzina nella vostra auto.

L'altra preoccupazione principale che ho è che Elon sia troppo disperso. Tesla, SpaceX, Starlink e qualsiasi altra cosa abbia sotto il cofano, dimostrano davvero il suo genio come imprenditore e creatore di ricchezza, ma forse è meno bravo a essere un custode della ricchezza degli azionisti Tesla. Solo lui sa se può fare tutto, e i numeri Tesla lo confermeranno.

Niente di tutto questo è un consiglio o una raccomandazione, ma solo un'opinione. Le performance passate non sono garanzia di risultati futuri. Investire può comportare e comporta la perdita del capitale, anche per brevi periodi di tempo. Qualsiasi riferimento a EPS e stime di fatturato è dato da dati provenienti da LSEG.

mercoledì 16 ottobre 2024

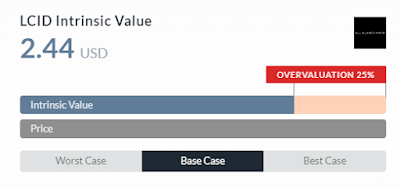
LUCID (LCID), io le vendo adesso o non lo farò mai

Lucid Group è un'azienda tecnologica che progetta, ingegnerizza, produce e vende veicoli elettrici (EV), gruppi propulsori EV e sistemi di batterie. Progetta e sviluppa inoltre internamente il software proprietario per i veicoli Lucid. L'azienda vende veicoli direttamente ai consumatori tramite la sua rete di vendita al dettaglio e vendite dirette online, tra cui Lucid Financial Services. Lucid Group. E' stata fondata nel 2007 e ha sede a Newark, California. Opera come sussidiaria di Ayar Third Investment Company.

Quando si tratta di veicoli elettrici, possiamo dire che ci sono decine e decine di aziende che si occupano di questo settore, ma sono tutti all'altezza delle aspettative? Uno di questi nomi è Lucid (LCID), le cui azioni sono crollate di oltre il 90% rispetto ai massimi storici, poiché l'azienda non è riuscita a raggiungere i suoi obiettivi a lungo termine.


Mentre Lucid si prepara a lanciare il suo secondo veicolo nei prossimi mesi, è giunto il momento per il management di dimostrare che l'azienda può o non può stare in questo mercato.

Gli investitori del settore automobilistico non si sentono molto ottimisti ultimamente. Un'area positiva su cui concentrarsi sono gli Stati Uniti per vendita di veicoli elettrici. L'America ha registrato risultati soddisfacenti nel terzo trimestre, superando il mercato automobilistico complessivo e mostrando una crescita accelerata.

Ma Lucid questa settimana ha segnalato vendite nel terzo trimestre pari a 2.781 unità, in aumento di oltre il 90% rispetto all'anno precedente, certo, ma quello che preoccupa è il suo enorme debito. Inoltre le vendite sono migliori, ma la crescita non è paragonabile a quella del 2023. La domanda sta languendo a causa degli alti prezzi dei veicoli elettrici, degli alti tassi di interesse e della scarsa infrastruttura di ricarica.

Il calo si è manifestato nei prezzi delle azioni delle case automobilistiche tradizionali. Le azioni GM e Ford sono scese rispettivamente di circa il 3% e il 16% nel terzo trimestre. Le azioni di Stellantis , che sta lottando con problemi propri a causa dell'elevato inventario dei concessionari e del calo delle vendite negli Stati Uniti, è sceso di quasi il 30%.

L'EV medio costa circa $ 57.000, circa $ 10.000 in più rispetto al veicolo medio, collocando la maggior parte degli EV nella categoria delle auto di lusso. Inoltre, il tasso di interesse medio per un prestito per un'auto nuova è ancora quasi del 10%, in aumento di circa 3 punti percentuali negli ultimi tre anni.

Lucid ha prodotto 1.805 auto, portando il totale dell'anno a 5.643. L'attuale previsione di produzione di Lucid è che costruirà circa 9.000 auto nel 2024, lasciando all'azienda circa 3.300 auto da produrre nel quarto trimestre.

Le azioni Lucid hanno reagito bene all'aggiornamento, chiudendo in rialzo del 2,4% a 3,42 dollari ciascuna, mentre l' S&P 500 e il Dow Jones Industrial Average sono scesi rispettivamente di circa l'1% e lo 0,9%.

Io ho parlato molte volte di Lucid. Mentre la cifra di fatturato del secondo trimestre ha superato drasticamente le stime di mercato ridotte, le grandi perdite di cassa sono continuate. Il management ha anche annunciato la sua ultima raccolta di capitali, ottenendo nuovamente assistenza da un'affiliata del Saudi Public Investment Fund (PIF), il suo più grande sostenitore fino ad oggi. Questa raccolta è stata una combinazione di un accordo di azioni privilegiate da 750 milioni di dollari e una linea di credito a termine con prelievo differito da 750 milioni di dollari.

Non sono rimasto impressionato dai dati finanziari della società fin dall'inizio, insieme alla sua valutazione. Le azioni sono aumentate di quasi il 10%, ma quella cifra è rimasta indietro rispetto all'S&P 500 di un paio di punti percentuali. Il rally è stato anche significativamente inferiore a quello di un certo numero di titoli che producono EV che sono aumentati bruscamente grazie a una combinazione di tassi di interesse statunitensi più bassi e a un drammatico rally delle azioni cinesi nella speranza di maggiori stimoli da parte del paese.

Come è andato l'ultimo trimestre aziendale? 

La scorsa settimana, la società ha pubblicato il suo report sulla produzione e le consegne del terzo trimestre . La produzione è scesa di circa 300 veicoli in sequenza a 1.805, ma come mostra il grafico sottostante, le consegne hanno stabilito un nuovo record trimestrale per la società. Lucid è stata in grado di consegnare 2.781 berline Air nel periodo, con tutti e tre i trimestri finora nel 2024 che sono stati record trimestrali al loro rispettivo momento.


Sebbene il nuovo record di consegne sia certamente bello da vedere, l'azienda ha visto i prezzi di vendita medi scendere in trimestri record e ultimamente ci sono stati molti sconti sulla berlina Air. Mentre il numero di consegne ha mostrato una crescita di oltre il 90% rispetto all'anno precedente, lunedì scorso la stima media degli analisti per il trimestre prevede una crescita dei ricavi anno su anno di appena il 37%.

Lucid è attualmente in un fosso. Io sono pessimista poiché l'azienda non ha ancora effettuato investimenti materiali che conquisterebbero i suoi rivali nelle forze di mercato esistenti. Tesla è un esempio del suo agguerrito rivale che ha superato la maggior parte delle sfide di Lucid, la cui chiave è il raggiungimento dell'efficienza produttiva.

Tesla ha raggiunto l'efficienza attraverso l'analisi dei dati, sistemi di produzione flessibili e sfruttando l'automazione, il che spiega la sua quota di mercato del 54% negli Stati Uniti. Ciò aiuta Tesla a ridurre i suoi prezzi rispetto ai suoi concorrenti. D'altra parte, Lucid Auto sta ancora scalando l'efficienza produttiva che Tesla ha già raggiunto, come la produzione su larga scala conveniente di Gigafactory.

Il 7 novembre riceveremo i risultati trimestrali completi da Lucid. Mentre quel rapporto potrebbe essere importante per le azioni nel breve termine, la cosa più importante da tenere d'occhio per il resto dell'anno sarà l'inizio della produzione del SUV Gravity dell'azienda. Questo veicolo è stato ritardato di un anno, parte del motivo per cui Lucid ha continuamente mancato le sue previsioni di crescita a lungo termine.

Lucid inizialmente prevedeva consegne di circa 90.000 veicoli quest'anno, con più della metà provenienti da Gravity. Anche la berlina Air è rimasta ben al di sotto degli obiettivi, con una produzione prevista di circa 9.000 unità quest'anno, e forse le consegne saranno un po' più alte man mano che i livelli di inventario diminuiranno.

L'azienda si trova ancora ad affrontare rischi enormi.

Il mercato dei veicoli elettrici in cui opera Lucid è un mercato altamente competitivo con prezzi in calo. I principali player come Tesla hanno guadagnato una solida posizione nel mercato e, a mio parere, Lucid potrebbe non essere in grado di competere come un ritardatario, in termini di prezzo, qualità, marchio, ecc.

L'azienda ha proposto diverse nuove tecnologie , sperando di differenziarsi dai suoi concorrenti. Tuttavia, queste nuove tecnologie affrontano i rischi di un lungo periodo di ricerca e sviluppo, o addirittura il fallimento della realizzazione del piano. Ciò avrà impatti significativi sui prodotti dell'azienda


Inoltre l'azienda si affida a politiche e sussidi governativi che proteggono i produttori nazionali dalle importazioni cinesi. Qualsiasi modifica a queste misure protezionistiche, soprattutto di fronte a un'elezione presidenziale, potrebbe avere un impatto sull'azienda

Anche se Lucid ha una discreta rampa di produzione con Gravity, sarà quasi impossibile per l'azienda rispettare le sue linee guida di consegna originali per il 2025. Abbiamo anche già visto la dirigenza rimandare il terzo veicolo dell'azienda. Come dettagliato nel link di lancio della produzione di Gravity sopra, la piattaforma di medie dimensioni dovrebbe iniziare la produzione solo alla fine del 2026. È possibile che Lucid non produca nemmeno 20.000 veicoli l'anno prossimo, un livello che originariamente avrebbe dovuto essere raggiunto nel 2022 con la sola Air Sedan in produzione. Di conseguenza, abbiamo visto le stime dei ricavi stradali crollare.

La stima media dei ricavi del 2025 è già scesa di oltre l'87% rispetto alla data di dicembre 2021. Tuttavia, la stima attuale per il prossimo anno implica che Lucid aumenterà i ricavi di oltre il 134% rispetto alla cifra attualmente prevista per il 2024. Potremmo dover attendere il report del quarto trimestre, che probabilmente uscirà a febbraio del prossimo anno, per ottenere indicazioni ufficiali sulla produzione e/o sulla consegna, ma sono sicuro che gli analisti cercheranno di fare pressione sulla dirigenza su tali elementi il ​​mese prossimo.

Ci sono attualmente due rischi per coloro che investono contro il titolo. Il primo è che i sauditi rendano privata questa società, acquistando il resto di Lucid che non possiedono ancora, forse a un costo premio rispetto ai livelli attuali. Il secondo rischio è che ci sia un miglioramento significativo nei risultati finanziari della società nel 2025, scatenando un po' di entusiasmo. Con un enorme 26,5% del flottante short segnalato attualmente, qualsiasi buona notizia potrebbe potenzialmente portare a una discreta compressione short.

Come evidenziato da McKinsey Research, l'autonomia di guida è una delle principali considerazioni nel mercato dei veicoli elettrici. La ricerca mostra che il 40% degli acquirenti di veicoli elettrici sta cercando un veicolo elettrico con un'autonomia di guida superiore a 400 miglia o più per passare a un veicolo elettrico. Lucid Air ha raggiunto un'autonomia di guida di 512 miglia prima dei suoi concorrenti. Tuttavia, esaminando le vendite, Lucid è in ritardo rispetto a Tesla e BYD e determiniamo che il prezzo sta spostando i clienti di veicoli elettrici di lusso a un prezzo base di $ 71.400 per Lucid Air e Tesla Model S a $ 68.490.

Mentre ci avviciniamo all'inizio della produzione del SUV Gravity di Lucid, è tempo che la dirigenza faccia finalmente partire questa azienda. Mentre le consegne di Air Sedan stanno finalmente iniziando ad aumentare un po', sono ben lontane dalle proiezioni aziendali di qualche anno fa. L'azienda sta anche continuando a perdere un sacco di soldi e a bruciare liquidità, il che ha richiesto molteplici aumenti di capitale nel corso degli anni. Lucid aveva quasi 4 miliardi di dollari in contanti prima dell'aumento del Q3, contro 2 miliardi di dollari di debiti, ma la rampa di produzione di Gravity potrebbe richiedere un'altra infusione di capitale nel 2025 se i trend di consumo di liquidità non migliorano in modo significativo.

Continuo a valutare le azioni Lucid come sell. La società ha mancato di molto i suoi obiettivi di crescita a lungo termine e continua a essere scambiata a una valutazione bassa. Se la rampa di produzione di Gravity dovesse avere difficoltà o la crescita della berlina Air dovesse appiattirsi, è possibile che le azioni Lucid possano stabilire nuovi minimi. Finché non inizieremo a vedere un miglioramento finanziario significativo, non posso semplicemente consigliare di mantenere queste azioni.