Sito Alphasmallcap

Visualizzazione post con etichetta come investire in america. Mostra tutti i post

lunedì 16 novembre 2026

Sandisk: Questa è solo paura; il panico e la capitolazione devono ancora arrivare

Analisi concessa da https://www.alphasmallcap.net/
Leader in Europa nell'analisi delle Small Cap Globali

Quando osservo i movimenti di Wall Street, mi rendo conto che una delle difficoltà maggiori per un investitore è distinguere una correzione temporanea da un cambiamento strutturale. Sandisk rappresenta oggi un caso particolarmente interessante, perché i risultati economici raccontano una storia molto diversa dalle paure degli investitori.

La società americana produce memorie NAND e soluzioni di archiviazione utilizzate nei computer, negli smartphone e soprattutto nei data center, un mercato sempre più importante grazie alla crescita dell'intelligenza artificiale.

Recentemente ho letto un'analisi pubblicata su Seeking Alpha che sostiene una tesi fortemente ribassista. Secondo l'autore, il mercato potrebbe non aver ancora raggiunto la fase di autentico panico e capitolazione.

La domanda che mi pongo è semplice: Sandisk sta diventando un'opportunità oppure il mercato sta anticipando problemi che oggi non vediamo ancora nei bilanci?

I numeri dell'ultima trimestrale sono impressionanti.

Nel primo trimestre fiscale 2027, Sandisk ha registrato 11,03 miliardi di dollari di fatturato, in crescita del 378% rispetto all'anno precedente. L'utile netto ha raggiunto 8,1 miliardi, mentre il margine lordo è salito all'85%.

Sono risultati straordinari, sostenuti soprattutto dalla crescente domanda di memoria per le infrastrutture tecnologiche.

Il segmento data center ha generato 4,8 miliardi di ricavi, aumentando del 61% rispetto al trimestre precedente.

Personalmente considero questa crescita un segnale della forza del mercato dei semiconduttori, ma non dimentico che stiamo parlando di un settore fortemente ciclico.

Il rischio maggiore non è necessariamente un crollo della domanda, ma una futura normalizzazione dei prezzi delle memorie e dei margini.

Quando i prezzi delle NAND salgono rapidamente, gli utili dei produttori possono aumentare in maniera eccezionale. Tuttavia, se l'offerta dovesse crescere più velocemente della domanda, questo meccanismo potrebbe invertirsi.

È proprio qui che nasce la mia prudenza.

Non considero un'azione automaticamente conveniente soltanto perché ha perso una parte importante del proprio valore. Preferisco confrontare la sua capitalizzazione di mercato con utili sostenibili nel tempo, evitando di attribuire carattere permanente a profitti eccezionali.

Il management prevede ricavi compresi tra 12,2 e 12,6 miliardi di dollari nel trimestre successivo. Una prospettiva incoraggiante che, tuttavia, non elimina il rischio di una futura contrazione.

Sandisk ha inoltre annunciato uno stock split 8 a 1, con negoziazioni rettificate previste dal 20 novembre. Un'operazione che rende il prezzo unitario più accessibile, senza modificare il valore economico della società.

Nella mia strategia di investimento a lungo termine, cerco soprattutto aziende capaci di difendere i margini e generare flussi di cassa anche durante le fasi meno favorevoli.

La mia conclusione è che Sandisk rimanga un'azienda industrialmente interessante, ma non necessariamente un titolo conveniente a qualsiasi prezzo.

Non so se assisteremo a una vera capitolazione. So però che la disciplina conta più dell'emotività.

Per questo continuerò a monitorare gli utili aziendali, la volatilità e soprattutto la sostenibilità della crescita. Le migliori opportunità nascono quando il prezzo offre un adeguato margine di sicurezza, non semplicemente quando prevale la paura.


Disclaimer

Questo articolo esprime esclusivamente opinioni personali a carattere informativo e divulgativo. Non costituisce consulenza finanziaria personalizzata, offerta, sollecitazione all'investimento o indicazione individuale di acquisto o vendita.

I dati possono cambiare e le previsioni non garantiscono risultati futuri. Gli investimenti comportano rischi, inclusa la perdita totale del capitale. Ogni lettore deve effettuare valutazioni autonome e, se necessario, rivolgersi a un professionista autorizzato.

Eventuali posizioni detenute dall'autore e conflitti d'interesse devono essere dichiarati prima della pubblicazione. Si applicano le norme vigenti in materia di comunicazioni e raccomandazioni d'investimento.

giovedì 28 agosto 2025

Jerome Powell spezza una lancia a favore della crescita di mercato

Qualcosa di importante è successo venerdì scorso, da un punto di vista macroeconomico, un fattore che potrebbe avere un forte impatto sui mercati finanziari nei prossimi mesi e forse per diversi trimestri.

Cosa è successo venerdì 22 agosto? Nel suo discorso a Jackson Hole (Wyoming, Stati Uniti), dove i principali banchieri centrali del mondo si incontrano ogni anno in questo periodo, Jerome Powell ha finalmente aperto la porta a ulteriori tagli dei tassi di interesse nei prossimi mesi. Il motivo è che, a suo avviso, il rischio di disoccupazione sta aumentando rispetto a quello di inflazione. Questo costringerebbe la Fed, per suo mandato legale, a tagliare i tassi per promuovere la crescita.

A mio parere, questo è un notevole passo avanti e un cambiamento di ritmo rispetto al recente passato. Dopo il forte ciclo di rialzo dei tassi avvenuto tra il 2022 e il 2023, causato dall'ondata di inflazione creata dai lockdown e dalla paralisi della vita economica durante la pandemia, la Fed aveva tagliato i tassi solo tre volte entro la fine del 2024. Un ciclo al ribasso che era stato messo in pausa dopo la vittoria di Donald Trump alle elezioni, data l'incertezza portata dal nuovo mandato presidenziale, confermata poi dall'annuncio di dazi globali all'inizio di aprile. Un'azione che, secondo quasi tutti gli analisti, avrebbe causato una nuova ondata inflazionistica.

La Fed cambia prospettiva

Così, a nove mesi dall'ultimo taglio dei tassi di interesse nel dicembre 2024, la Fed continua a riconoscere che il rischio di un aumento dell'inflazione rimane, ma ora sottolinea che il mercato del lavoro si è sufficientemente raffreddato, tanto da spingerla a prestare maggiore attenzione al rischio di un rallentamento della crescita economica e occupazionale. Questo, se si materializzasse, finirebbe per frenare l'inflazione da solo, anche se questa rimanesse un po' elevata nel breve termine (ricordiamoci che l'inflazione è generalmente un indicatore ritardato del ciclo economico-borsistico).

In altre parole, la Fed è più preoccupata per l'occupazione e la crescita economica che per l'inflazione, o almeno, ha bilanciato i due rischi in modo diverso. Questo arriva dopo che è emerso che lo scorso giugno, dato pubblicato a luglio e rivisto ad agosto, ha segnato la peggiore cifra sull'occupazione per l'economia statunitense in cinque anni, come ho già spiegato in un mio recente articolo.

È importante ricordare che, sebbene la Fed goda di un alto grado di discrezione e indipendenza quando definisce la sua politica monetaria, può agire solo in due aree secondo il suo mandato legale: controllare l'andamento dei prezzi (inflazione) e aiutare a mantenere l'equilibrio nel mercato del lavoro statunitense.


In pratica, questo significa che se l'occupazione è stabile ma l'inflazione è alta, la preoccupazione sarà quasi esclusivamente l'inflazione, come è accaduto negli ultimi nove mesi o tra il 2022 e il 2023. O, se l'inflazione è benigna e l'occupazione è debole, la sua preoccupazione sarà quasi esclusivamente l'occupazione e la crescita economica. Poi ci sono le molteplici variazioni che possono esistere tra i diversi gradi di inflazione e occupazione, dal momento che in molti casi, le cose non sono in bianco e nero, ma piuttosto grigie, come accade in questo momento.

In questo modo, la Fed, in conformità con il suo mandato legale, monitora costantemente sia i rischi inflazionistici che quelli di disoccupazione. E il suo focus sull'uno o sull'altro tende ad avere effetti significativi sui mercati. Naturalmente, uno spostamento dell'attenzione da un rischio all'altro, come sembra stia accadendo ora, può portare a cambiamenti importanti nei mercati finanziari, poiché, dopo tutto, manipolare i tassi di interesse al rialzo o al ribasso è solitamente uno dei principali fattori che influenzano i mercati.

Tuttavia, mentre c'è un accordo quasi universale sul fatto che cambiamenti significativi nella direzione o nel ritmo dei tassi di interesse tendono a causare cambiamenti significativi nei mercati finanziari, c'è sempre un dibattito sulla direzione che tali mercati prenderanno.

Ad esempio, come si può vedere in molti grafici, diversi analisti ricordano che i primi tagli dei tassi della Fed alla fine del 2000, che poi sono continuati per tutto il 2001, o i primi tagli dei tassi alla fine del 2007, che sono proseguiti fino alla fine del 2008, sono coincisi con profondi mercati orso (ribassi approssimativi del 50%), poiché i tassi sono stati tagliati a causa della mancanza di crescita. In queste situazioni, gli asset ciclici come le borse tendono a scendere e a riprendersi solo dopo un po' di tempo, quando tutti gli eccessi sono stati eliminati e quando i tassi bassi finalmente iniziano a fare effetto, poiché il prezzo del denaro non ha un impatto immediato sull'economia, ma con un ritardo di diversi trimestri.

Questa osservazione, fatta da molti che hanno riempito i social media con grafici che mostrano le volte in cui la Fed ha tagliato i tassi e i mercati sono successivamente crollati, è diventata relativamente virale. Tuttavia, dal mio punto di vista, si tratta di un'osservazione parziale, superficiale e sensazionalistica della storia del mercato.

La regola non è "taglio dei tassi = crollo"

La realtà è che, sebbene i tagli dei tassi di interesse, o meglio i nuovi cicli di tagli, tendano a muovere i mercati in modo energico, la loro direzione finale dipende dal fatto che il contesto economico sottostante sia di crescita o recessione. Questa è la principale lezione da trarre da questa analisi.

Pertanto, come regola generale, un nuovo (o rinnovato) ciclo di tagli dei tassi di interesse senza che l'economia sia in recessione (o sull'orlo di essa) è di solito un fattore fortemente rialzista per la borsa. E il contrario: un nuovo ciclo di tassi in calo con un'economia in contrazione di solito accompagna un mercato azionario in calo.

Abbiamo visto l'esempio ribassista per la borsa con tassi in calo a causa di una recessione economica. Ma esistono, ovviamente, diversi esempi rialzisti per il mercato azionario in cui i tassi sono tagliati, ma dove non c'è un ambiente economico recessivo.

Un esempio: dopo che la Fed ha tagliato i tassi nella seconda metà del 1998, il mercato azionario ha attraversato un breve periodo di turbolenza prima di riprendere il suo rimbalzo con una forza insolita.

O, in un esempio più recente ma breve, perché quasi immediatamente interrotto dagli eventi della pandemia, vediamo come il ciclo di tagli dei tassi iniziato a metà 2019 non ha causato ribassi, ma al contrario: i mercati hanno continuato a salire, semplicemente perché non c'era recessione economica.

E in un esempio ancora più recente, vediamo come il taglio dei tassi avviato dalla Fed alla fine del 2024 non è stato un fattore ribassista per la borsa, che ha continuato ad apprezzarsi fino a febbraio 2025, quando ha smesso di salire a causa di altri fattori che abbiamo discusso a suo tempo (la guerra dei dazi di Trump e il suo interesse a creare un "growth scare").

In definitiva, dal 1998, che sono quasi 30 anni, ci sono stati cinque cicli di tassi in calo, di cui solo due sono stati chiaramente ribassisti per il mercato (2000 e 2007) e gli altri tre sono risultati rialzisti (1998, 2019 e 2024).

La mia conclusione è che associare i tagli dei tassi a mercati in calo è un'osservazione estremamente superficiale che ignora il fattore chiave, ovvero la presenza o meno di crescita economica.

A questo proposito, la mia opinione è già stata chiaramente espressa nella mia recente analisi, dove ho spiegato che non ero (ancora) preoccupato per i peggiori dati sull'occupazione negli Stati Uniti degli ultimi cinque anni. Ho sottolineato che il mercato del lavoro è un indicatore un po' ritardato del ciclo economico-borsistico e che c'era "un'alta probabilità che la debolezza osservata nel mercato del lavoro durante aprile, maggio e giugno non fosse dovuta a notizie ancora attuali e in peggioramento, ma che fosse probabilmente l'effetto dell'impatto creato dall'annuncio di dazi globali del Presidente Trump il 2 aprile", un effetto che non si sarebbe più sentito dato che Trump ha abbandonato la sua politica di massimalismo e, insieme al suo Segretario del Tesoro, ha fatto una svolta di 180 gradi nella sua politica economica.

E tutta questa valutazione, lo ribadisco, può essere confermata incrociando i dati ufficiali sull'occupazione, che hanno mostrato una notevole debolezza e messo in allarme la Fed, con altri dati macroeconomici relativi al mercato del lavoro, come il numero di nuove richieste di sussidi di disoccupazione (initial claims), che al momento non mostra alcun segno di stress.

E, naturalmente, possiamo e dobbiamo incrociare anche con altri dati macroeconomici, sia sull'occupazione che sulla situazione economica attuale. E la maggior parte di essi continua a indicare non solo che l'economia statunitense è ancora in espansione, ma anche che sembra stia accelerando dopo il rallentamento osservato durante la primavera.

Per esempio, nei giorni scorsi, S&P Global ha riportato che il suo indice per l'economia statunitense è salito a 55,4 punti in agosto, il livello più alto in otto mesi.

In sintesi, la mia conclusione è che:

(i) la Fed sta guardando a dati macroeconomici ritardati che hanno poca importanza, considerati gli eventi degli ultimi mesi (come la svolta a 180 gradi di Trump e Bessent) e ciò che riflettono altri indicatori;

(ii) i cicli di taglio dei tassi di interesse tendono ad avere effetti profondi sui mercati finanziari, ma non si muovono sempre nella stessa direzione, a seconda che ci sia crescita economica;

(iii) dato che attualmente la crescita economica continua, il mio giudizio è che la ripresa dei tagli dei tassi da parte della Fed è un fattore rialzista per il mercato azionario.

Tenendo conto di tutto ciò, non sorprende che la "market breadth", cioè l'osservazione del comportamento generale del mercato e non solo di poche azioni a grande capitalizzazione, abbia festeggiato la notizia con grande gioia, raggiungendo nuovi massimi storici che non si vedevano dal dicembre 2024.

lunedì 11 agosto 2025

Nvidia e AMD ridurranno del 15% le vendite di chip AI in Cina da parte degli Stati Uniti

Nvidia NVDA 0,48 %aumentare; triangolo verde che punta verso l'alto e Advanced Micro Devices AMD 2,25 %aumentare; triangolo verde che punta verso l'alto hanno accettato di cedere all'amministrazione Trump una parte delle vendite dei loro chip di intelligenza artificiale alla Cina, accordi insoliti che approfondiscono i loro rapporti con il governo degli Stati Uniti.

Secondo fonti vicine alla questione, l'amministrazione Trump riceverà il 15% delle vendite nell'ambito di un accordo per approvare le esportazioni del chip di intelligenza artificiale H20 di Nvidia in Cina. Considerata la domanda di chip H20, la cifra potrebbe ammontare a miliardi di dollari e rappresenta l'ultimo esempio di come la Casa Bianca stia impiegando tattiche innovative per aumentare le entrate.

L'amministrazione ha raggiunto lo stesso accordo con AMD per il suo chip MI308, hanno affermato le fonti. I dettagli degli accordi e delle strutture finanziarie sono ancora in fase di definizione.

Venerdì, il Dipartimento del Commercio ha iniziato a rilasciare le licenze per l'invio del chip H20 di Nvidia in Cina, rispettando la promessa fatta a luglio . Nel fine settimana, l'agenzia ha iniziato a trasferire le licenze per il chip AMD, secondo quanto riferito da alcune fonti a conoscenza della questione.

Le esportazioni di H20 e MI308 sono state interrotte ad aprile, quando le tensioni commerciali tra Stati Uniti e Cina erano ancora in fermento. Da allora, il CEO di Nvidia, Jensen Huang, ha lanciato un'offensiva di seduzione , parlando con i funzionari di entrambi i Paesi della necessità di fare affari tra loro.

"Seguiamo le regole stabilite dal governo degli Stati Uniti per la nostra partecipazione ai mercati mondiali", ha dichiarato Nvidia domenica in una nota. "Anche se non spediamo H2O in Cina da mesi, speriamo che le norme sul controllo delle esportazioni consentano all'America di competere in Cina e nel mondo".

L'accordo sui ricavi è stato raggiunto dopo l'incontro di Huang con il presidente Trump mercoledì, lo stesso giorno in cui Trump ha annunciato che le aziende tecnologiche che investono negli Stati Uniti sarebbero state esentate dai nuovi dazi sui chip . Il Financial Times aveva già riferito degli accordi.

È insolito che le aziende paghino essenzialmente per le licenze di esportazione. Gli accordi fanno seguito alle critiche dei falchi della sicurezza nazionale, che temono che i chip e altre tecnologie possano dare impulso all'ecosistema di intelligenza artificiale e alle forze armate cinesi. 

Nvidia ha affermato che i suoi chip non vengono ceduti in grandi quantità ai concorrenti statunitensi. I funzionari dell'amministrazione affermano che l'H20 non è un chip dalle prestazioni elevate e che vogliono che Nvidia competa con la cinese Huawei in tutto il mondo. 

Jensen Huang ha elogiato i modelli di intelligenza artificiale cinesi e ha firmato autografi il giorno dopo che l'amministrazione Trump ha consentito a Nvidia di riprendere a vendere uno dei suoi chip avanzati ai clienti cinesi. Foto: Andy Wong/Associated Press

Le licenze Nvidia e AMD sono tra le uniche concesse mentre Stati Uniti e Cina continuano a negoziare sul commercio. L'accesso ai semiconduttori è una delle massime priorità per la Cina e rappresenta un vantaggio per gli Stati Uniti.

Nvidia ha sviluppato l'H20 specificamente per il mercato cinese nel 2023, dopo che l'amministrazione Biden aveva imposto restrizioni all'esportazione sui chip di intelligenza artificiale più avanzati. Il chip utilizza l'architettura Hopper dell'azienda, che consente decine di migliaia di core, ovvero unità di elaborazione in grado di gestire calcoli simultanei, ed è meno potente dell'ultima serie di Nvidia, nota come Blackwell.

Il chip non è sufficientemente avanzato per addestrare rapidamente modelli di intelligenza artificiale basati sul linguaggio di grandi dimensioni, ma è utile per le funzioni di inferenza, ovvero i processi tramite i quali i modelli già addestrati possono trarre conclusioni da nuovi dati. 

Le autorità cinesi hanno sollevato preoccupazioni sui chip H2O, avvertendo che non sono ecocompatibili e potrebbero comportare rischi per la sicurezza. Nvidia ha dichiarato questo mese che i chip non dispongono delle cosiddette "backdoor" che consentono il controllo o l'accesso remoto.

L'amministrazione Trump ha fatto dell'esportazione dell'intelligenza artificiale statunitense nel resto del mondo una priorità assoluta, nella speranza che le aziende americane produttrici di chip e modelli diventino lo standard a livello globale.

I modelli cinesi di aziende come DeepSeek e Alibaba stanno prendendo piede in molti Paesi, aumentando la pressione sugli Stati Uniti affinché continuino a migliorare le proprie capacità in questo settore.

venerdì 14 febbraio 2025

Robinhood (HOOD), sembrava una presa in giro ed invece è diventata un'azienda di tutto rispetto

Fino a poco tempo fa, ero convinto che Robinhood Markets (NASDAQ: HOOD) fosse solo un titolo meme, un'azione gonfiata dall'entusiasmo dei piccoli investitori e destinata a perdere slancio. Mi sbagliavo.

Non fraintendermi, lo considero ancora un titolo meme, ma ho capito che questo non è necessariamente un aspetto negativo. Al contrario, Robinhood sta guadagnando rapidamente terreno tra i giovani investitori e vedo questa tendenza proseguire nel tempo. Se dovessi trovare un paragone, direi che Robinhood è per il settore del trading ciò che TikTok è stato per i social media: un fenomeno che non dipende solo dalla tecnologia, ma dalla connessione diretta con il suo pubblico. Il titolo non è economico in questo momento, ma considerando il suo potenziale di crescita a lungo termine, ho deciso di cambiare radicalmente prospettiva. Passo dal mio precedente rating di vendita a un deciso "acquisto".


L'incredibile corsa del titolo HOOD

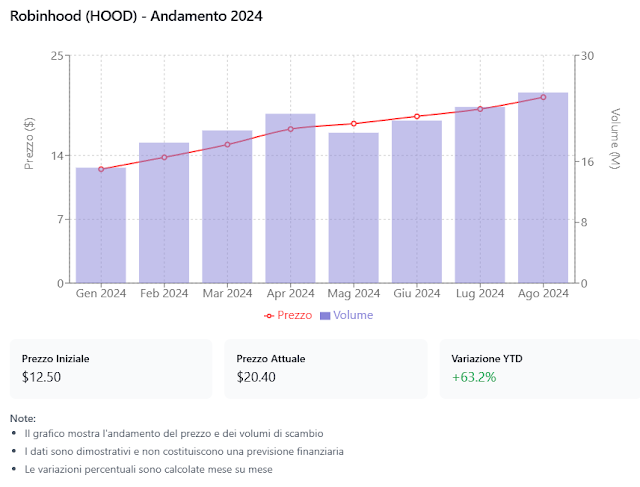
L'ultima volta che ho parlato di Robinhood, a dicembre, ero scettico. Il titolo mi sembrava sopravvalutato in un mercato tecnologico già surriscaldato. Poi è successo qualcosa di sorprendente: il valore delle azioni è aumentato del 60%.

Non nego che aumentare il rating di un’azione dopo un rally del genere possa sembrare azzardato, ma il fatto è che Robinhood è riuscita a superare i problemi di reputazione del passato e ha imboccato una strada chiara per conquistare una fetta sempre più grande di mercato.

Cosa sta facendo la differenza?

Robinhood ha lavorato instancabilmente per introdurre nuovi prodotti e servizi, incluso il controverso settore delle scommesse elettorali. Inizialmente pensavo che i suoi concorrenti potessero facilmente copiarne le innovazioni, ma mi sbagliavo anche su questo. Il punto è che molte aziende tradizionali non vogliono ridurre i propri margini per offrire un'esperienza migliore ai clienti, mentre Robinhood lo sta facendo senza paura. Questo vantaggio strategico si sta trasformando in una solida barriera all’ingresso per chiunque voglia competere.

Uno dei pilastri della crescita dell’azienda è il programma di abbonamento Robinhood Gold, che sta registrando una crescita esponenziale. Il numero di iscritti è aumentato dell’86% e mi aspetto che questo trend continui, trasformando il modello di business della società in qualcosa di simile a quello di Costco, dove un abbonamento fidelizza i clienti e li spinge a usare sempre di più la piattaforma.

Risultati finanziari impressionanti

Il fatturato è cresciuto di 115% su base annua, superando la soglia del miliardo di dollari. La spinta principale è arrivata dal trading di criptovalute, che continua a generare ricavi a un ritmo che non avevo previsto. Nonostante le preoccupazioni sui tassi di interesse e il confronto con l'anno precedente, Robinhood ha mantenuto un'incredibile forza trainante nelle transazioni.

Nel frattempo, la gestione aziendale si sta dimostrando prudente nei costi, prevedendo una crescita delle spese operative di appena il 10% nel 2025. Considerando il livello di innovazione e le nuove funzionalità in arrivo, questo è un valore sorprendentemente contenuto.

Un altro punto chiave è la redditività: il profitto netto GAAP ha raggiunto i 916 milioni di dollari, anche se in parte grazie a benefici fiscali. Anche senza questi vantaggi, Robinhood ha comunque registrato 492 milioni di dollari di utile netto, con un margine del 48,5%, il più alto tra i suoi concorrenti. Questo suggerisce che non siamo di fronte a una semplice bolla speculativa, ma a un'azienda che ha trovato il modo di monetizzare con grande efficienza.


Liquidità e visione per il futuro

Robinhood ha chiuso il trimestre con 5,1 miliardi di dollari in cassa e zero debiti. Questo è un dato incredibile, che offre alla società una flessibilità senza pari. Il management è ottimista e prevede un altro anno di crescita a doppia cifra, trainato da nuovi prodotti, aumento delle quote di mercato ed espansione in mercati internazionali.

Mi ha colpito una frase chiave del CEO: "Siamo uno dei pochi player con scala sia nel settore finanziario tradizionale che nelle criptovalute". Le grandi banche, con la loro burocrazia, non riescono (o non vogliono) investire seriamente nelle criptovalute per timore delle regolamentazioni. Questo lascia campo libero a Robinhood per affermarsi come leader del settore.

È il momento giusto per comprare?

Dopo il rally recente, il titolo viene scambiato a circa 16 volte il fatturato atteso per quest’anno. Gli analisti prevedono una crescita del 19%, seguita da un rallentamento. Ma io vedo le cose diversamente: credo che Robinhood abbia venti favorevoli a lungo termine e che le nuove generazioni preferiranno piattaforme snelle e intuitive come la sua, piuttosto che i vecchi modelli delle banche tradizionali.

Credo che Robinhood possa raggiungere margini netti del 30-35% nel lungo termine. Se ciò accadrà, l’attuale valutazione di mercato (45-53 volte gli utili a lungo termine) potrebbe rivelarsi un’occasione. Stimo un fair value tra 20x e 40x gli utili, il che significa che il titolo è ancora vicino a una valutazione interessante.

I rischi da considerare

Ci sono tre grandi rischi:

  1. Valutazione elevata: il titolo ha già corso molto e potrebbe subire correzioni nel breve termine.

  2. Ciclo di mercato: se siamo alla fine di un mercato rialzista prolungato, Robinhood potrebbe affrontare forti oscillazioni di prezzo.

  3. Danno reputazionale: un altro scandalo come quello del caso GameStop potrebbe minare la fiducia degli investitori.

Conclusione: perché HOOD è un acquisto

Robinhood mi ha sorpreso. Ho sottovalutato la sua capacità di reinventarsi e guadagnare quote di mercato in modo aggressivo. Il titolo non è a buon mercato, ma ha tutte le caratteristiche di una società destinata a dominare nel suo settore. Con una liquidità solida, una strategia chiara e una base di utenti fedeli in continua espansione, HOOD rappresenta un'opportunità unica per chi cerca crescita a lungo termine.

Sto raddoppiando il mio giudizio e passando a un deciso BUY. Credo che chiunque voglia investire in un’azienda con un forte potenziale di crescita debba considerare Robinhood seriamente.