Visualizzazione post con etichetta settore farmaceutico. Mostra tutti i post

venerdì 26 settembre 2025

Merck & Co (MRK), storia vincente di una delle azioni pharma migliori al mondo

Quando penso a Merck & Co., mi viene subito in mente una delle realtà più solide e interessanti del settore farmaceutico. È un colosso da oltre 65 miliardi di dollari di vendite, con una capacità produttiva che spazia dai farmaci da prescrizione ai vaccini, dalle terapie biologiche fino ai prodotti per la salute animale. Ma quello che davvero la distingue è la sua forza nella ricerca e sviluppo, soprattutto in oncologia, con più di 60 studi clinici in corso.

Il fiore all’occhiello di Merck è Keytruda, non solo il suo farmaco principale, ma il più venduto al mondo: nel 2024 ha generato oltre 29 miliardi di dollari di ricavi, con una crescita del 18% anno su anno, e il brevetto non scadrà prima del 2028. Questo dà a Merck un vantaggio competitivo enorme. Anche sul fronte dei vaccini l’azienda è leader: Gardasil, ad esempio, ha portato oltre 8 miliardi di ricavi nel 2024, anche se nel 2025 le vendite hanno subito un forte calo in Asia. Nonostante ciò, Merck è riuscita a compensare grazie ad altri prodotti e a un’efficace politica di riduzione dei costi.

Gli ultimi risultati trimestrali hanno mostrato un utile per azione superiore alle attese, a 2,13 dollari, anche se in calo del 7% rispetto all’anno precedente. Le vendite di Keytruda sono comunque cresciute del 9%, e il segmento Animal Health ha fatto un balzo dell’11%. Per l’intero 2025, mi aspetto un EPS intorno a 8,95 dollari, in crescita rispetto al consenso e con prospettive ancora più forti per il 2026.

Sul fronte dividendi, Merck è una sicurezza: li aumenta da 14 anni consecutivi, con una crescita media di quasi il 7% negli ultimi cinque anni. Oggi il rendimento è attorno al 4%, con un payout ratio molto sostenibile, poco sopra il 40%. Io credo che questa politica di crescita proseguirà, sostenuta dall’aumento degli utili e dalla solidità del flusso di cassa.


Guardando alla redditività, Merck è semplicemente eccellente. Ha un punteggio di profittabilità A+, e non sorprende: la combinazione tra ricerca, acquisizioni strategiche e partnership la pone in una posizione privilegiata per continuare a generare crescita profittevole. Non a caso, il pipeline è ricco di potenziali blockbuster, soprattutto in oncologia, ma non solo: anche HIV e malattie respiratorie croniche sono aree di forte interesse. L’acquisizione di Verona Pharma, per esempio, potrebbe rivelarsi un colpo straordinario, con un potenziale di oltre 10 miliardi di dollari di ricavi annui nel prossimo decennio.

Certo, i rischi non mancano. I brevetti scadono, e Keytruda prima o poi perderà la sua esclusiva. Ma la mia convinzione è che la forza del pipeline e la capacità di Merck di rinnovarsi attraverso acquisizioni strategiche faranno più che compensare queste perdite.


Dal punto di vista valutativo, Merck oggi è sottovalutata. Sia con il modello dei dividendi sia guardando ai multipli storici, emerge chiaramente che il titolo ha un fair value ben più alto rispetto alle quotazioni attuali. Io credo che nel giro di cinque anni possa colmare questo gap, offrendo un rendimento totale annuo medio atteso intorno al 25%, una cifra straordinaria se consideriamo il basso livello di rischio relativo al settore.

In conclusione, Merck è per me un titolo da Strong Buy: combina crescita, dividendi solidi e una pipeline di grande potenziale, ed è posizionata per generare valore nel lungo termine. Io stesso ne detengo nel mio portafoglio personale, e sono convinto che nei prossimi cinque anni sarà una delle storie vincenti del comparto healthcare.

lunedì 15 settembre 2025

Quali sono i farmaci che hanno già negoziato il prezzo nel piano Inflation Reduction Act americano

Ecco un elenco aggiornato dei farmaci selezionati per la negoziazione dei prezzi da parte di Medicare ai sensi dell'Inflation Reduction Act, con l'indicazione dei produttori e dell'anno di applicazione dei prezzi negoziati:

💊 Farmaci selezionati per il 2026 (Medicare Part D)

A partire dal 1° gennaio 2026, Medicare applicherà i prezzi negoziati per i seguenti 10 farmaci:

Eliquis – Bristol Myers Squibb

Jardiance – Boehringer Ingelheim

Xarelto – Janssen Pharmaceuticals

Januvia – Merck

Farxiga – AstraZeneca

Entresto – Novartis

Enbrel – Immunex

Imbruvica – Pharmacyclics

Stelara – Janssen Pharmaceuticals

Fiasp e NovoLog – Novo Nordisk

Questi farmaci sono stati selezionati in base ai costi elevati per Medicare e alla mancanza di concorrenza generica o biosimilare cms.gov.


💊 Farmaci selezionati per il 2027 (Medicare Part D)

A partire dal 1° gennaio 2027, Medicare applicherà i prezzi negoziati per i seguenti 15 farmaci:

Ozempic, Rybelsus, Wegovy – Novo Nordisk

Trelegy Ellipta – GlaxoSmithKline (GSK)

Xtandi – Astellas/Pfizer

Pomalyst – Bristol Myers Squibb

Ibrance – Pfizer

Austedo – Teva Pharmaceuticals

Linzess – AbbVie

Entyvio – Takeda Pharmaceuticals

Dupixent – Sanofi/Regeneron

Imbruvica – Pharmacyclics

Jardiance – Boehringer Ingelheim

Farxiga – AstraZeneca

Eliquis – Bristol Myers Squibb

Xarelto – Janssen Pharmaceuticals

Januvia – Merck

Questi farmaci sono stati selezionati in base ai costi elevati per Medicare e alla mancanza di concorrenza generica o biosimilare Avalere Health Advisory.

📌 Note Importanti

I prezzi negoziati entreranno in vigore il 1° gennaio 2026 per i farmaci selezionati per il 2026 e il 1° gennaio 2027 per quelli selezionati per il 2027.

Le aziende farmaceutiche coinvolte hanno accettato di partecipare al programma di negoziazione dei prezzi, pena sanzioni fiscali significative Reuters.

I farmaci selezionati coprono una vasta gamma di condizioni, tra cui diabete, malattie cardiovascolari, cancro, malattie autoimmuni e malattie rare.

martedì 9 settembre 2025

Bristol-Myers Squibb (BMY), il secondo trimestra segna un punto di svolta per l'azienda

Sono passati mesi da quando ho iniziato la copertura analitica su Bristol-Myers Squibb. Sto notando i progressi straordinari dell’azienda nel campo dell’oncologia, con “gioielli” come Opdivo Qvantig, Breyanzi e Opdualag. Eppure, con mia grande sorpresa, questi risultati continuano a passare quasi inosservati da Wall Street e dagli investitori retail.

Il mercato, infatti, sembra tenere il titolo incastrato in un canale laterale, oscillando tra 43,5 e 49,4 dollari, senza permettere né ai rialzisti né ai ribassisti di prendere il controllo.


Secondo me, questa pressione deriva da un clima di incertezza che va oltre i tentativi della Casa Bianca di ridurre i prezzi dei farmaci (argomento di cui parlano tutti, dai social come Facebook e X), e riguarda anche le continue ristrutturazioni interne di FDA e CDC. Personalmente, trovo deludente che cambiamenti così frequenti di personale possano minare la credibilità di due istituzioni che dovrebbero essere il punto fermo per l’intero settore sanitario.

Ma al di là del rumore mediatico, io credo che la domanda davvero centrale sia: il portafoglio di farmaci di Bristol-Myers Squibb continuerà a crescere nel breve termine?

 La mia risposta è sì.

Un esempio recente lo abbiamo avuto il 4 agosto 2025, quando l’FDA ha accettato la sBLA per estendere l’uso di Breyanzi al trattamento del linfoma marginale recidivante/refrattario. I dati dello studio TRANSCEND FL sono stati eccezionali: oltre il 62% dei pazienti ha raggiunto una risposta completa e la sopravvivenza a due anni supera il 90%, numeri migliori persino dei concorrenti Imbruvica e Brukinsa.

Dal punto di vista finanziario, il secondo trimestre 2025 ha visto ricavi per 12,27 miliardi di dollari, ben al di sopra delle attese, con una crescita del 9,6% sul trimestre precedente. Eppure il titolo resta sotto i 50 dollari: un paradosso, visto che la contrazione delle vendite di Revlimid e Sprycel è stata in gran parte compensata da nuovi driver come Camzyos, Yervoy e naturalmente Breyanzi.

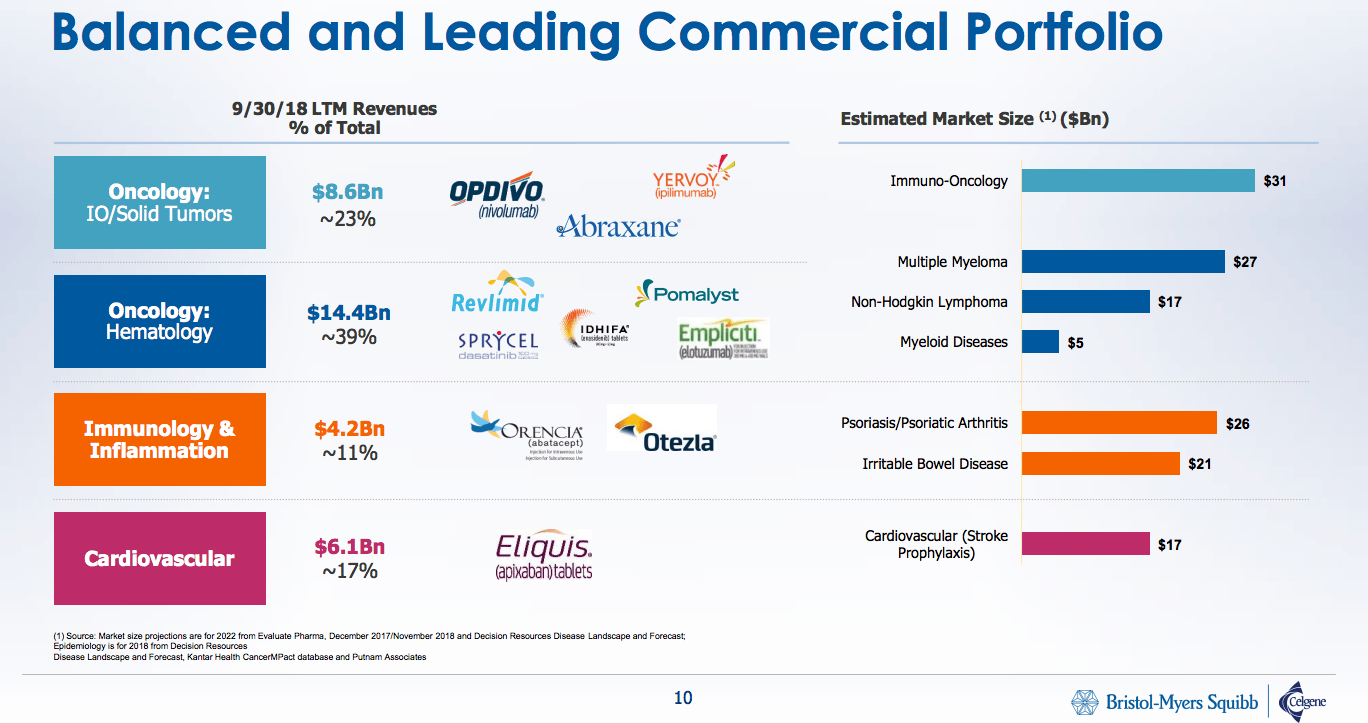
Opdivo rimane il pilastro principale: le vendite hanno superato i 2,5 miliardi nel trimestre, in crescita a doppia cifra, e la nuova formulazione sottocutanea Qvantig, pensata proprio per contrastare la futura perdita di esclusività negli USA, ha già mostrato un’accelerazione impressionante.

Anche sul fronte cardiovascolare, Camzyos continua a stupirmi: le vendite sono raddoppiate in un anno, mentre Eliquis, nonostante la concorrenza, resta un blockbuster da 3,68 miliardi trimestrali.

Le marginalità stanno migliorando in maniera significativa, con un operating margin salito al 33,7% grazie anche a un piano di efficienza che sta iniziando a dare i suoi frutti. Sul debito, invece, resto un po’ critico: pur essendo sceso a 51 miliardi e mantenendo un rapporto debito/EBITDA sotto 3x, la velocità con cui si riduce non mi convince del tutto. Mi aspetto miglioramenti più tangibili tra il 2026 e il 2027.

Ovviamente non mancano i rischi: il calo continuo della domanda per Sprycel e Abraxane, e soprattutto la pressione politica di Trump sul taglio dei prezzi dei farmaci, che rimane una spina nel fianco per tutto il settore.

Detto ciò, nonostante la fase di accumulazione che il titolo sta vivendo negli ultimi mesi, io vedo una realtà diversa: dati clinici solidi, nuove approvazioni in arrivo, guidance 2025 rivista al rialzo e, soprattutto, una valutazione a forte sconto. Con un P/E non-GAAP di circa 7x, Bristol-Myers Squibb è oggi uno dei titoli più sottovalutati del settore.

Per questo motivo continuo a confermare la mia view: per me, su BMY è una società ottima per lungo periodo. 

mercoledì 23 luglio 2025

Pfizer (PFE), un gigante che tutti sottovalutano. Troppo.

So che per molti di voi Pfizer (PFE) è ormai relegata allo specchietto retrovisore. Una volta un gigante dell'era COVID-19, ora la vedete scambiare ai minimi pluriennali, appesantita dalle preoccupazioni per la "scogliera dei brevetti". La storia che il mercato si racconta è legittima, non lo nego. Si parla di una perdita prevista di 17 miliardi di dollari di ricavi a causa della scadenza dei brevetti di farmaci di successo come Eliquis e Ibrance, della normalizzazione post-pandemica e delle preoccupazioni sulla sostenibilità dei dividendi.

Ma c'è qualcosa che non mi convince. Credo che questa visione sia troppo miope e non veda la trasformazione operativa e strategica che sta accadendo proprio sotto i nostri occhi. Questa fissazione del mercato sulle perdite di brevetti del 2026 mi ricorda quegli investitori che vendettero azioni Amazon (AMZN) nel 2001, vedendo solo il crollo delle dot-com e non l'enorme trasformazione che stava per avvenire. La Pfizer di oggi sta affrontando un cambiamento radicale: una ristrutturazione aggressiva dei costi, una disciplina rigorosa nell'allocazione del capitale e un riallineamento strategico verso la leadership nell'oncologia ad alta crescita e alto margine, grazie all'acquisizione di Seagen per 43 miliardi di dollari.

Vi dico quello che, secondo me, il mercato sta ignorando di Pfizer: questa non è affatto una moda passeggera legata alla pandemia. È una svolta completa, una rinascita che, ne sono convinto, rimodellerà il settore degli investimenti in oncologia per il prossimo decennio. Con un "fossato" strategico negli antibody-drug conjugates ("ADC") – un vantaggio competitivo che il mercato non ha ancora prezzato – si presenta un'opportunità rara di acquistare un'azienda biofarmaceutica a grande capitalizzazione, ora ancora più snella e focalizzata, a un prezzo incredibilmente scontato.


Quello che mi entusiasma di più nella trasformazione di Pfizer è che va ben oltre il semplice taglio dei costi. È una completa re-ingegnerizzazione del suo modello operativo complessivo, qualcosa che Wall Street non ha ancora capito. Il programma di riallineamento dei costi, lanciato nel quarto trimestre del 2023, è di una portata senza precedenti nella storia farmaceutica. Il management si è impegnato a raggiungere un enorme risparmio totale netto di 7,7 miliardi di dollari entro il 2027. Questo include un primo obiettivo di 4,5 miliardi di dollari entro il 2025 (la maggior parte dei quali già raggiunti) e un incremento di 3,2 miliardi di dollari in produttività (1,5 miliardi dalla ottimizzazione della produzione, 1,2 miliardi dalla gestione delle vendite e amministrazione, e 500 milioni dall'ottimizzazione della ricerca e sviluppo) entro il 2027.

Durante la conference call sui risultati del primo trimestre 2025, il CEO Albert Bourla ha sottolineato che questi risparmi sono ottenuti attraverso due leve fondamentali: "l'implementazione della tecnologia" e una "significativa semplificazione del business". L'azienda sta anche implementando la produttività guidata dall'IA nella progettazione degli studi clinici, nella modellazione delle molecole, nella catena di approvvigionamento, e in decine di altre aree.

Come ha detto il CFO David Denton, il nostro obiettivo è "migliorare la nostra performance del margine operativo nel tempo... Alcuni dei miglioramenti di produttività che stiamo apportando sono pensati per migliorare il margine operativo di fronte alle scadenze dei brevetti".

Nel primo trimestre del 2025, il margine lordo rettificato di Pfizer si è espanso all'81%, e le spese operative totali rettificate sono diminuite del 12% rispetto all'anno precedente. Questa eccellenza operativa ha permesso a Pfizer di superare le stime sull'EPS per ben dodici trimestri consecutivi. Con questa trasformazione, l'azienda sta ristrutturando il suo profilo di margine. I margini lordi sono già balzati ben al di sopra del minimo del ~60% raggiunto durante il COVID, arrivando al 79%, e anche il margine operativo sta migliorando, con l'obiettivo di "tornare ai margini operativi pre-pandemia".

Ma la cosa più importante è che questi risparmi non stanno affamando gli investimenti nella crescita. Anzi, vengono ora reinvestiti nella ricerca e sviluppo in oncologia, che è una priorità assoluta. Questo crea un circolo virtuoso in cui l'efficienza paga per l'innovazione.

L'integrazione dell'intelligenza artificiale è, secondo me, uno dei vantaggi competitivi più sottovalutati in questo momento. Il management è stato chiaro sul fatto che parte dei 1,2 miliardi di dollari di risparmi nel settore vendite e amministrazione saranno ottenuti "sfruttando gli strumenti digitali, inclusi l'automazione e l'IA, nonché la semplificazione dei nostri processi aziendali". Questo include lo sviluppo di unità di R&S end-to-end per "abilitare la scoperta e lo sviluppo di farmaci potenziati dall'IA". Questo accelererà gli studi clinici, velocizzando il reclutamento dei pazienti e la progettazione degli studi, e automatizzando i processi aziendali per, in definitiva, generare crescita dei margini. Queste tecnologie stanno generando benefici strutturali che si moltiplicheranno nel tempo.

Ciò che mi lascia perplesso è che molti investitori al dettaglio rimangono ossessionati dall'idea della "patent cliff", non vedendo la leva operativa che si sta generando. Grazie a questa struttura di costi più snella, mi aspetto che Pfizer registrerà una crescita dell'EPS a doppia cifra nel 2025, anche con un fatturato piatto, in gran parte legata alla crescita dei margini.

L'Opportunità da 140 Miliardi di Dollari Che Wall Street Ha Ignorato

L'acquisizione di Seagen ha segnato l'inizio di una nuova fase per Pfizer, perché è un vero e proprio cambiamento di paradigma che pone l'azienda all'avanguardia della rivoluzione degli ADC. Non è una semplice aggiunta al portafoglio; è come acquistare la leadership competitiva in quella che potrebbe essere una frontiera multimiliardaria dell'oncologia.

Gli ADC sono delle "bombe intelligenti" per la terapia del cancro, perché hanno un anticorpo che mira a proteine specifiche sulle cellule tumorali con carichi altamente potenti. A differenza della tattica di "bombardamento a tappeto" della chemioterapia tradizionale, gli ADC consentono un'erogazione precisa degli agenti chemioterapici esattamente dove sono necessari, con pochissimi danni collaterali ai tessuti sani. Questa svolta tecnologica risponde alla sfida più grande dei trattamenti oncologici: fornire il massimo effetto terapeutico con la minima tossicità.

Il mercato mondiale degli ADC è stato valutato circa 5 miliardi di dollari nel 2022 e si prevede che raggiungerà oltre 140 miliardi di dollari in 15 anni, secondo Morgan Stanley. Questo significa circa il 25% di crescita annua in un mercato in cui Pfizer ha appena acquisito il player leader! Mentre i rivali si affrettano per entrare in quest'arena, l'acquisizione ha dato a Pfizer un vantaggio competitivo quasi imbattibile, combinando le migliori capacità di ricerca con una scala globale di produzione e una rete commerciale senza pari.

Ciò che mi dà fiducia nella posizione di Pfizer è che, sebbene concorrenti come AstraZeneca (AZN) in partnership con Daiichi Sankyo (OTCPK:DSKYF) abbiano avuto successo con il loro ADC, Enhertu, nessuno ha una pipeline così ricca come Pfizer. Merck (MRK) sta investendo molto nelle proprie pipeline oncologiche, ma il loro focus rimane prevalentemente sugli inibitori dei checkpoint immunitari come Keytruda.

Pfizer è diventata il leader globale nella pipeline di ADC. Tra gli asset più importanti in fase avanzata, c'è il sigvotatug vedotin, in uno studio di fase 3 per il cancro del polmone non a piccole cellule di seconda linea. Questo farmaco può essere esteso ai pazienti di prima linea con PD-L1 alto, e il PDL1V ADC, che ha avviato due studi di fase 3 nel 2025. I risultati di questi asset sono attesi tra il 2026 e il 2027 e potrebbero trasformare il panorama del trattamento di alcuni dei più grandi mercati oncologici.

Il valore va oltre i singoli asset e arriva alle capacità di piattaforma. L'integrazione di Seagen offre una conoscenza di prim'ordine sulla complicata produzione degli ADC. Questo crea un vantaggio competitivo duraturo. Questa competenza può aiutare Pfizer ad accelerare il suo programma interno di ADC e ad emergere come partner preferenziale per le biotech più piccole nel settore.

Oltre a questa pipeline, la più ampia trasformazione oncologica di Pfizer comprende driver di crescita che dovrebbero fornire un valore immediato. Padcev, combinato con Keytruda (un farmaco di Merck), ha raggiunto la vetta come primo trattamento ADC di prima linea "per il carcinoma uroteliale localmente avanzato o metastatico negli adulti". Ha generato ricavi per oltre 1,58 miliardi di dollari per Pfizer nel 2024. E i suoi dati del 2025 per il cancro della vescica invasivo muscolare potrebbero più che raddoppiare le dimensioni della sua popolazione di pazienti indirizzabile.

Elrexfio, un potenziale "mega blockbuster", è stato lanciato in 6 mercati nel 2024 e si prevede il lancio in altri 18 mercati nel 2025. Ha generato oltre 130 milioni di dollari nel 2024 e sta riscontrando una notevole adozione nel mieloma multiplo a tripla classe. I risultati di fase 3 per la doppia classe, attesi nel 2025, dovrebbero quasi triplicare il suo mercato indirizzabile. Ciò aumenterà anche la durata del trattamento, perché si passerà dal trattare solo pazienti che hanno fallito tre o più linee di trattamenti precedenti a due linee. Ciò significherà trattare pazienti più sani e con un'aspettativa di vita più lunga.

Adcetris è un prodotto importante di Seagen approvato per alcuni linfomi a cellule B e T. Ha generato ricavi per oltre 1 miliardo di dollari nel 2024. Questi farmaci diventano importanti per contrastare l'impatto immediato della "patent cliff".

Il vero valore strategico risiede nelle terapie combinate. Il fatto che Pfizer sia ora ben posizionata per combinare gli ADC di prossima generazione con il suo set consolidato di immunoterapie e altre franchise oncologiche è incredibile. Queste creano sinergie combinatorie che hanno il potenziale di portare a tassi di efficacia senza precedenti. I dati preliminari sul PDL1V ADC combinato con pembrolizumab (Keytruda di Merck) sono stati definiti "altamente incoraggianti". Questo ha creato una dinamica forte in cui Pfizer può aggiungere all'efficacia degli attuali standard di cura e creare i propri trattamenti migliori della categoria.


Questo è un cambiamento drastico rispetto alla Pfizer storica, che si affidava a prodotti blockbuster con un ampio appeal sul mercato, come Lipitor. La nuova Pfizer sta costruendo un portafoglio diversificato di farmaci innovativi, di alto valore e ad alto margine, con migliori capacità di prezzo, brevetti a più lungo termine e un processo normativo accelerato.

Perché Tutti Sbagliano Sulla "Patent Cliff"

L'ossessione per la "patent cliff" del 2026-2028 ha portato a un'enorme distorsione del prezzo. Gli investitori stanno praticamente assegnando valore zero a una delle pipeline più entusiasmanti dell'industria farmaceutica. Sebbene si stimi che Pfizer affronterà un potenziale vento contrario di 17 miliardi di dollari di ricavi a causa della perdita delle esclusive su farmaci come Eliquis e Ibrance, questa visione a breve termine ignora la rivoluzionaria creazione di valore che sta avvenendo sotto la superficie.

Basandosi sull'aggiornamento della pipeline del primo trimestre 2025, Pfizer sta attivamente sviluppando numerosi potenziali blockbuster nel campo del cancro. Si prevede che riceveranno le approvazioni prima del 2030, e la maggior parte di questi provengono dall'acquisizione di Seagen. La pipeline si estende oltre gli ADC per includere gli inibitori di CDK4 per il cancro al seno (un'opportunità potenziale di oltre 15 miliardi di dollari secondo l'azienda) e nuovi asset immunologici.

Durante la conference call sui risultati del primo trimestre 2025, il Chief Strategy Officer Andrew Baum ha notato la disconnessione tra le stime interne e la percezione del mercato: "Inizierei con i due ADC, che ora sono in studi di fase 3 di prima linea... Parte del motivo per cui credo che questi possano essere passati inosservati è che si sono mossi molto, molto rapidamente, sulla base di dati di fase 1 molto forti, direttamente alla fase 3".

La matematica dietro questa storia è convincente. Mentre la "patent cliff" è una perdita prevista di 17 miliardi di dollari di ricavi, IQVIA stima che solo l'oncologia, guidata dagli ADC, potrebbe generare oltre 180 miliardi di dollari in vendite incrementali dal 2024 al 2028. Avendo acquisito il leader nella divisione oncologica in più rapida crescita, Pfizer è ben posizionata per guadagnare quote di mercato in modo sproporzionato in questa rapida crescita.

Il management ha delineato obiettivi ambiziosi ma raggiungibili. Alla conferenza di Morgan Stanley, il CFO David Denton ha dichiarato che "la nostra attività di sviluppo aziendale da sola – abbiamo stimato – raggiungerà i 20 miliardi di dollari di ricavi entro il 2030". Questo è prima di aggiungere la pipeline interna, il che indica una possibile franchise oncologica da oltre 50 miliardi di dollari entro il 2030 che dovrebbe attirare una valutazione premium, e non lo sconto attuale.

La tempistica di questa trasformazione presenta un percorso chiaro di catalizzatori che un mercato focalizzato sul breve termine sta perdendo. Il 2025 sarà incentrato sull'espansione dei margini, poiché maggiori risparmi sui costi e prodotti oncologici ad alto margine alimenteranno forti superamenti delle stime sull'EPS. Questo traccerà una nuova tendenza, lontano dal calo dei ricavi e verso l'efficienza operativa. Mi aspetto che il 2026 sia il punto di svolta, quando si avranno i primi importanti risultati di fase 3 degli ADC. Questi sono eventi ad alto impatto che riducono il rischio e possono far balzare la valutazione del titolo da un giorno all'altro.

Il periodo 2027-2028 è la fase di recupero dalla "patent cliff", quando mi aspetto che i nuovi lanci di blockbuster inizieranno finalmente a soppiantare e persino a superare visibilmente l'erosione del portafoglio tradizionale. Entro il 2030, Pfizer dovrebbe essere fondamentalmente trasformata: più snella, più focalizzata, con una franchise oncologica leader che la pone su una rotta diversa per una crescita sostenuta. Man mano che la nuova pipeline oncologica maturerà e i ricavi si stabilizzeranno, una parte molto più ampia di ogni nuovo dollaro di vendite andrà al profitto finale grazie all'efficienza operativa.

Una parte fondamentale di questa strategia è il dividendo trimestrale di 0,43 dollari per azione, ovvero 1,72 dollari all'anno. Il rendimento attuale è superiore al 7%. Il dividendo è ben coperto, con un rapporto di pagamento FCF (flusso di cassa libero) che scende all'85%. Questa tendenza al ribasso è ulteriormente supportata dalle misure di controllo dei costi che dovrebbero aumentare il flusso di cassa a lungo termine.

Il management è stato inequivocabile nel suo impegno per il dividendo. Come ha dichiarato il CEO Bourla alla conferenza di Goldman Sachs: "Non c'è modo che – in questo momento, siamo molto chiari. Manterremo il nostro dividendo e manterremo un dividendo in crescita."

Ma ecco dove questa storia diventa ancora più avvincente per me come investitore a lungo termine. Mentre altre aziende userebbero la liquidità extra per fare grandi acquisizioni che spesso distruggono valore, la strategia di Pfizer di deleveraging aggressivo e reinvestimento disciplinato è una vera lezione di allocazione del capitale disciplinata.

Il management ha rafforzato il bilancio dopo Seagen. Hanno ceduto con successo la loro partecipazione in Haleon, il che ha permesso loro di ridurre il debito totale da 67,4 miliardi di dollari alla fine del 2024 a 62,4 miliardi nel primo trimestre del 2025. Hanno già raggiunto il loro rapporto di leva target di 3,25x entro la fine del 2024.

L'azienda ha messo da parte un fondo di guerra di 10-15 miliardi di dollari da utilizzare per lo sviluppo strategico del business. Non è un assegno in bianco per costruire un impero. È un fondo strettamente focalizzato all'acquisizione di investimenti ad alto rendimento nelle aree chiave, come l'oncologia e le malattie rare. Lo abbiamo visto con l'accordo recente per un anticorpo bispecifico da 3SBio.

Questo sforzo mirato ha un effetto "compound" molto forte sul valore per gli azionisti. Il deleveraging consente all'azienda di ridurre le spese per interessi, il che aumenta direttamente l'utile netto e rilascia ancora più flusso di cassa. Questo aiuta non solo a garantire il dividendo attuale, ma crea anche il potenziale per una crescita futura del dividendo. E ora che ha raggiunto il livello di leva desiderato, mi aspetto che l'azienda torni a riacquistare azioni.

Inoltre, concentrandosi su accordi più piccoli e ad alta sinergia, migliora la sua pipeline senza distruggere valore per gli azionisti.

Oltre alla sicurezza del suo dividendo, Pfizer è anche un eccezionale titolo "value" difensivo. Trentacinque anni di pagamenti consecutivi di dividendi e quattordici anni di aumenti dimostrano una generazione di reddito resistente alle recessioni all'interno del settore sanitario difensivo.

Analisi della Valutazione: Perché è Sottovalutata

La valutazione attuale di Pfizer indica che il mercato sta prezzando un declino permanente anziché una trasformazione. Il titolo sta scambiando a un P/E forward di circa 8,2x e 1,5x il suo valore contabile tangibile. Questo è il 25% in meno rispetto alla sua media P/E forward a 5 anni (10,8x) e circa il 40% in meno rispetto alla sua media P/B a 5 anni (2,5x).

Per quantificare la proposta di valore a lungo termine che questo riassetto operativo e strategico crea, ho costruito un modello di Discounted Cash Flow ("DCF") basato sul potenziale di generazione di cassa futuro di Pfizer. Il mio modello prevede che il flusso di cassa libero non vincolato ("UFCF") rimanga a 14,7 miliardi di dollari nel 2025 e 2026. Questa previsione è, a mio parere, conservativa, poiché la realizzazione iniziale del programma di riallineamento dei costi di 7,7 miliardi di dollari sta spingendo direttamente il flusso di cassa. E abbiamo già visto un UFCF di 16,9 miliardi di dollari negli ultimi dodici mesi fino a marzo 2025, con un aumento di circa il 75% rispetto al periodo comparabile dell'anno precedente.

Da questa base stabile, ho considerato un tasso di crescita del 2,5% per l'anno fiscale 2027 e 2028, per poi accelerarlo al 5,0% fino all'anno fiscale 2030. Questa è un'ipotesi ragionevole, basata sui ricavi ad alto margine del nuovo portafoglio oncologico, in particolare la piattaforma ADC e altri lanci di pipeline, che compenseranno ampiamente i venti contrari della "patent cliff" dopo il 2028. Un tasso di crescita terminale del 2,0% riflette il potenziale di crescita a lungo termine dell'economia statunitense e il resiliente settore sanitario.

Con un tasso di sconto del 7,5%, sono arrivato a un valore equo di 42,63 dollari. Sia le valutazioni relative che quelle DCF indicano un significativo potenziale di rialzo.

Anche nei miei scenari peggiori, in cui la crescita della pipeline è più lenta del previsto o l'espansione dei margini richiede più tempo per concretizzarsi, il robusto rendimento del dividendo di oltre il 7% offre un significativo margine di sicurezza e una forte base per il titolo. Si ottiene un bilancio da "blue-chip", un dividendo ai massimi della categoria e una pipeline trasformata con veri driver di crescita, il tutto a un prezzo significativamente inferiore al valore equo.


Secondo me, Pfizer è una delle grandi aziende farmaceutiche più fraintese oggi. Viene erroneamente vista come un "titolo COVID" rotto, ma in realtà è una storia di trasformazione sottovalutata con una chiara tabella di marcia per l'espansione dei margini e una pipeline completamente rinnovata.

Credo che gli investitori dovrebbero considerare l'acquisto per tre ragioni convincenti: il sicuro rendimento del dividendo di oltre il 7%, l'enorme leva operativa che guiderà i futuri guadagni dell'EPS, e il potenziale a lungo termine della sua nuova e potente divisione oncologica. Il titolo offre un mix attraente di reddito e potenziale di apprezzamento del capitale per gli investitori con una visione a lungo termine.

venerdì 11 luglio 2025

Bristol Myers Squibb (BMY), tanti fattori esogeni ma l'azienda ha bei numeri

 Eccomi a parlarvi di Bristol Myers Squibb (BMY), una delle aziende farmaceutiche più grandi al mondo. Come ogni gigante del settore, BMY deve fare i conti con la scadenza dei brevetti. Attualmente, si trova proprio nel mezzo di questa tempesta, visto che diversi dei suoi farmaci principali perderanno la protezione brevettuale nei prossimi due anni.

Ma l'azienda non è rimasta a guardare: si è preparata arricchendo la sua pipeline negli ultimi due anni ed è pronta a farlo anche in futuro. In questo articolo, però, voglio concentrarmi su alcuni aspetti meno noti che riguardano BMY, circostanze particolari di cui forse non tutti sono a conoscenza, ma che meritano attenzione.

Prima di tutto, diamo una rapida occhiata ai loro ultimi risultati e al portafoglio prodotti attuale.

I Recenti Risultati e il Portafoglio Prodotti

BMY ha pubblicato i risultati del primo trimestre 2025 il 24 aprile, e devo dire che sia gli utili che il fatturato hanno superato le aspettative. Hanno persino alzato le previsioni per l'anno in corso: ora prevedono un fatturato tra 45,8 e 46,8 miliardi di dollari (in crescita rispetto ai 45,5 miliardi precedenti) e un utile per azione rettificato tra 6,70 e 7,00 dollari (rispetto ai 6,55-6,85 precedenti).

Nel primo trimestre, sia i prodotti "Growth" (in crescita) che quelli "Legacy" (storici) hanno contribuito al fatturato, per un totale di 5,6 miliardi di dollari. Se i prodotti Growth hanno mostrato una forte crescita (il 18% su base annua, escludendo il cambio valuta), i prodotti Legacy hanno registrato un calo. Questo significa che BMY manterrà più o meno l'attuale livello di fatturato nei prossimi due anni prima di poter riprendere la crescita.

I prodotti principali della sezione Legacy sono Eliquis, Revlimid e Pomalyst. Revlimid e Pomalyst hanno già perso la protezione brevettuale, e il fatturato che generano sta diminuendo velocemente. Nel primo trimestre 2025, Revlimid ha perso il 44% e Pomalyst il 24% del fatturato rispetto allo stesso periodo del 2024 (escludendo il cambio valuta). Eliquis, però, è un caso a parte, e ne parleremo più avanti.

Passando ai driver di crescita, BMY punta su diversi prodotti: Opdivo, Opdivo Qvantig, Opdualag (tutti nel settore oncologico), Camzyos (cardiovascolare) e Cobenfy (neuroscienze). Anche se Opdivo perderà la protezione brevettuale nel 2028, l'azienda lo considera ancora un motore di crescita.

Opdivo Qvantig, che è una versione iniettabile sottocutanea di Opdivo (quindi più comoda per i pazienti), è considerato un "blockbuster" potenziale, e BMY spera di sostituire parte del fatturato di Opdivo con questa nuova versione.

Opdualag, un altro farmaco oncologico, sta crescendo velocemente (23% su base annua). Camzyos è stato acquisito con MyoKardia nel 2020. Anche se nel primo trimestre ha generato solo 159 milioni di dollari, sta crescendo a un tasso del 90% (escludendo il cambio valuta), e l'azienda spera di espanderne l'uso in base ai risultati di uno studio di Fase 3 atteso per il 2025.

Infine, Cobenfy, acquisito con Karuna Therapeutics nel 2024. È un nuovo farmaco per la schizofrenia approvato nel terzo trimestre del 2024. Anche se uno studio di Fase 3 per la schizofrenia non controllata ha avuto una battuta d'arresto, l'azienda è ottimista e si aspetta che sia un motore di crescita futuro. Nel primo trimestre, Cobenfy ha generato 27 milioni di dollari.

citybuzz

Investimenti e Partenariati Strategici

Oltre alle acquisizioni fatte nel 2024, nel giugno 2025 è stata annunciata una partnership strategica con BioNTech (BNTX). Questa collaborazione riguarda lo sviluppo e la commercializzazione congiunta di BNT327, un anticorpo bispecifico. BMY pagherà a BioNTech 1,5 miliardi di dollari immediatamente e altri 2 miliardi distribuiti nei prossimi tre anni. Questi pagamenti verranno effettuati indipendentemente dal successo di BNT327.

In più, BMY verserà fino a 7,6 miliardi di dollari a BioNTech se il prodotto raggiungerà determinati obiettivi di sviluppo e commerciali. In totale, BMY potrebbe arrivare a spendere oltre 11 miliardi di dollari. Non è un'operazione economica, ma se BNT327 si rivelerà un successo, questa scommessa potrebbe ripagare ampiamente. Altrimenti, i 3,1 miliardi di dollari iniziali sarebbero un investimento perso.

Tre Fattori Che Il Mercato Ignora

Nelle prossime sezioni, voglio evidenziare tre fattori che, secondo me, il mercato sta sottovalutando e che stanno contribuendo a tenere basso il prezzo delle azioni. Non voglio nascondere la gravità della crisi dei brevetti che BMY sta affrontando, ma con i nuovi prodotti in arrivo e i fattori che elencherò, credo che l'azienda meriti un prezzo delle azioni più alto.

1. La Perdita di Eliquis Non Sarà Così Drastica

Eliquis è il farmaco più venduto di BMY, con un fatturato di 13,3 miliardi di dollari nel 2024. Si prevede che perderà la protezione brevettuale intorno al 2026 in Europa e nel 2028 negli Stati Uniti. BMY condivide circa il 50% dei ricavi di Eliquis con Pfizer (PFE). L'accordo prevede che BMY trasferisca il 50% dei ricavi a Pfizer, quindi questa parte non contribuisce all'utile netto di BMY.

Quando Eliquis perderà fatturato a causa della concorrenza dei generici, solo il 50% di quella perdita colpirà i profitti di BMY, mentre l'altro 50% (quello che andava a Pfizer) semplicemente svanirà.

Se si sottraggono i 13,3 miliardi di dollari di Eliquis dal fatturato totale di BMY nel 2024 (48,3 miliardi di dollari), sembrerebbe che il fatturato rimanente sia di 35 miliardi. Ma poiché circa il 50% di quei 13,3 miliardi non è mai stato "loro", il fatturato di base di BMY nel 2024 era in realtà di 41,9 miliardi di dollari.

Quindi, per BMY, l'obiettivo è sostituire i 6,9 miliardi di dollari di fatturato di Eliquis che le spettavano nel 2024, non i 13,3 miliardi totali.

2. Gli Utili Sono Stati Penalizzati dalle Precedenti Acquisizioni

Negli ultimi due anni, il bilancio di BMY è stato gravato da un notevole ammortamento delle attività immateriali acquisite, oscillando tra 8,9 e 9,6 miliardi di dollari. Questi costi sono principalmente dovuti all'acquisizione di Celgene nel 2019.

Tuttavia, secondo le stime attuali dell'azienda contenute nell'ultimo 10-K, questa spesa dovrebbe scendere significativamente a circa 3,5 miliardi di dollari nel 2025.

A parità di altre condizioni, questo migliora l'utile per azione (EPS) dell'azienda di circa 2,60 dollari. Nel 2026, l'ammortamento previsto è di soli 1,9 miliardi di dollari e dovrebbe diminuire ulteriormente negli anni successivi.

Questo sviluppo ridurrà il divario tra EPS ed EPS rettificato, rendendo più visibile la vera redditività dell'azienda. Il management di solito si concentra sull'EPS rettificato, che esclude l'ammortamento, ma è importante analizzare l'EPS "senza rettifiche" per capire la reale performance finanziaria.

3. Solida Generazione di Flusso di Cassa nel 2025 e Oltre

Credo che la generazione di flusso di cassa di BMY sia molto solida e crei ottime opportunità. Dopo aver completato le acquisizioni di Mirati Therapeutics, Karuna Therapeutics e RayzeBio all'inizio del 2024, il loro livello di indebitamento è aumentato. L'azienda si è impegnata a rimborsare 10 miliardi di dollari di debito entro la fine del primo semestre del 2026.

Penso che BMY genererà un flusso di cassa significativamente maggiore in questo periodo e potrà utilizzarlo per riavviare il programma di riacquisto di azioni proprie o per sviluppare ulteriormente la sua pipeline.

Con l'attuale livello di fatturato, l'azienda dovrebbe essere in grado di generare oltre 13 miliardi di dollari di flusso di cassa operativo. Sottraendo le spese in conto capitale e i dividendi, l'azienda ha a disposizione oltre 6 miliardi di dollari all'anno. Solo una parte di questi sarà utilizzata per estinguere il debito, mentre la liquidità rimanente potrà essere impiegata per altri scopi, come la partnership strategica con BioNTech.

Bristol Myers acquisisce RayzeBio per 4,1 miliardi di dollari: è il secondo  accordo miliardario in una settimana - AboutPharma

Un riavvio del programma di riacquisto di azioni proprie sarebbe molto vantaggioso, dato l'attuale basso prezzo delle azioni. Con 12,1 miliardi di dollari di liquidità alla fine del primo trimestre 2025, BMY è già in grado di utilizzare la liquidità disponibile.

Rischi da Considerare

Nonostante questi tre punti positivi, ci sono dei rischi da considerare prima di investire in BMY. Ad esempio, le aspettative sui nuovi prodotti potrebbero essere troppo ottimistiche, o il prezzo di un'acquisizione troppo alto (come nel caso della partnership con BioNTech, dove BMY ha un esborso di oltre 3 miliardi di dollari indipendentemente dal successo del prodotto).

BMY ha un'urgenza particolare di sostituire i suoi prodotti più vecchi che perderanno la protezione brevettuale (come Eliquis e Pomalyst). Il portafoglio di crescita (incluso Reblozyl, Camzyos, Breyanzi, Opdualag, Cobenfy) deve raggiungere i tassi di crescita previsti. Se questo non accade, l'azienda potrebbe affrontare una riduzione di fatturato e utili in futuro.

Inoltre, le azioni farmaceutiche sono sempre soggette a rischi legali, come contese sui brevetti o cause legali legate a effetti collaterali. BMY sta affrontando una causa per aver presumibilmente ritardato l'approvazione di tre farmaci ottenuti con l'acquisizione di Celgene, evitando così di pagare ulteriori 9 dollari per azione agli ex investitori di Celgene.

Questi sono solo alcuni esempi di rischi che dobbiamo soppesare rispetto ai potenziali guadagni prima di prendere una decisione di investimento.

Conclusione

In sintesi, ritengo che BMY sia sottovalutata, nonostante la crisi dei brevetti. Grazie all'attuale pipeline e alla solida generazione di cassa, l'azienda è ben posizionata per superare questa crisi e tornare a crescere entro la fine del decennio. Fino ad allora, BMY può usare la sua liquidità per ridurre il numero di azioni in circolazione, generando crescita dell'EPS, e per rafforzare ulteriormente la sua pipeline con acquisizioni e licenze di prodotti promettenti.

lunedì 16 giugno 2025

AbbVie come investimento orientato ai dividendi

Se sei un investitore focalizzato sul reddito, starai cercando azioni capaci di coniugare rendimenti interessanti, solidi fondamentali e una storia credibile di crescita dei dividendi. Ma, come accade spesso agli inizi, avrai imparato cose negative in questo passaggio. Ci lasciamo affascinare da rendimenti elevati senza guardare troppo in profondità. Non sorprende che abbiamo incrociato qualche "trappola del rendimento", con conseguenti tagli ai dividendi e titoli in discesa libera.

Col tempo, la mia strategia si è evoluta: oggi non mi accontento più di un alto yield se non è sostenuto da fondamentali robusti. Tuttavia, questo approccio più prudente mi ha portato anche a scartare opportunità valide, frenato da un eccessivo scetticismo. Un esempio? AbbVie.

Il titolo mi ha sempre incuriosito, soprattutto tra il 2019 e il 2022, quando offriva un rendimento oscillante tra il 4% e il 7%. Eppure, pur conoscendone lo status da “aristocratica del dividendo”, il prezzo stagnante e l'alto yield mi hanno fatto diffidare. Ho aspettato. Poi, quando finalmente il titolo ha rotto al rialzo, ho scelto... di aspettare ancora. Il risultato? Non ho mai comprato, e il prezzo non è più tornato indietro.

E oggi, guardando i numeri e la traiettoria dell’azienda, mi chiedo se non sia arrivato il momento di riconsiderare AbbVie con occhi nuovi. Proviamo a fare il punto.

Chi è AbbVie oggi

AbbVie nasce ufficialmente nel 2013 dallo spin-off di Abbott Laboratories, con l’obiettivo di separare le attività farmaceutiche innovative da quelle più orientate alla commercializzazione. Con sede a North Chicago, l’azienda è cresciuta fino a diventare una delle principali realtà biofarmaceutiche globali.

Se il nome di AbbVie è da sempre associato al blockbuster Humira, oggi la vera forza trainante risiede in due farmaci immunologici: Skyrizi e Rinvoq. Il loro successo ha permesso all’azienda di superare senza traumi la scadenza del brevetto di Humira negli USA.

I numeri parlano chiaro

Nel suo ultimo aggiornamento trimestrale, AbbVie ha alzato le stime di utile per azione per l’intero 2025, passando da un range di $11,99-$12,19 a $12,09-$12,29. Una revisione al rialzo che riflette la fiducia del management nel potenziale di crescita di Skyrizi e Rinvoq.

I ricavi trimestrali hanno raggiunto 13,34 miliardi di dollari (+8,4% a/a), mentre l’utile per azione rettificato è salito a $2,46 (+6,5%). In particolare, il segmento immunologico ha messo a segno un +16,6%, trainato da Skyrizi (3,4 miliardi) e Rinvoq (1,7 miliardi).


Questi risultati sono ancora più notevoli se si considera che Humira, dopo la perdita di esclusiva, ha registrato un calo delle vendite del 50%, attestandosi a 1,12 miliardi. Tuttavia, l’azienda è riuscita a compensare ampiamente grazie al dinamismo del resto del portafoglio, in crescita del 21% su base annua.

Un dividendo solido e crescente

Un aspetto che continuo ad ammirare di AbbVie è la sua disciplina nella distribuzione dei dividendi. A febbraio ha incrementato la cedola trimestrale da $1,55 a $1,64 per azione, prolungando una tradizione di 52 anni di aumenti consecutivi (inclusa l’era Abbott). Dallo spin-off, il dividendo trimestrale è cresciuto del 310%.

Oggi il titolo offre un rendimento tra il 3% e il 4%, ben al di sopra della media del settore sanitario (intorno all’1,3%). E non si tratta di crescita a scapito della sostenibilità: il payout ratio è al 62%, ben coperto dal free cash flow.

Anche se il tasso di crescita dei dividendi si è raffreddato – da un CAGR decennale del 13% a uno triennale del 5,6% – AbbVie punta a mantenere un ritmo stabile del 5-7%, una soglia prudente ma interessante per chi cerca rendimento e solidità.

Cosa c’è oltre Rinvoq e Skyrizi? Una pipeline promettente

Per sostenere la crescita nel lungo periodo, AbbVie sta puntando su un ampio portafoglio in sviluppo, con focus in tre aree chiave:

Oncologia: numerosi candidati (tra cui ABBV-383, Teliso-V, ABBV-969) sono in fase avanzata di sperimentazione contro tumori solidi e mieloma multiplo.

Autoimmuni, infiammazioni e obesità: oltre a espandere le indicazioni di Skyrizi e Rinvoq, AbbVie ha acquisito il candidato NX-13 (colite ulcerosa) e ha avviato una collaborazione per un trattamento sperimentale contro l’obesità.

Neurologia: Tavapadon per il Parkinson e l’ampliamento delle indicazioni per Vraylar (già approvato per schizofrenia e disturbo bipolare) testimoniano l’interesse dell’azienda in quest’area.


La mia conclusione: AbbVie oggi è un’occasione?

Guardandomi indietro, ammetto di essermi lasciato scappare una grande opportunità tra il 2019 e il 2022. E sebbene i rendimenti attuali non siano più quelli di allora, oggi vedo in AbbVie una società solida, con un dividendo sostenibile e in crescita, una pipeline ben diversificata e due blockbuster già ben posizionati sul mercato.

Il titolo non è più a sconto, ma il suo rendimento rimane interessante in un contesto di incertezza macroeconomica. E, soprattutto, la qualità del business è ancora lì, più chiara che mai. Per me, è arrivato il momento di riconsiderare seriamente AbbVie nel mio portafoglio da dividendo. E questa volta, potrei davvero agire.

domenica 25 luglio 2010

AstraZeneca (AZN), dividendi da favola per questa azienda dalle grandi prospettive

Buongiorno a tutti, era da un po che non ci sentivamo e chiedo scusa, ma abbiamo aggiornato parte dei nostri portafogli e abbiamo dovuto studiare parecchie società nuove e questo ha assorbito molto del mio tempo, ma eccomi qui di nuovo a segnalarvi le società, si spera, del futuro.

Oggi non sto a proporvi molti nomi ma bensì uno solo, dopo varie indagini e studi tecnici - fondamentali faccio il nome dell'AstraZeneca (ANZ). Una delle maggiori aziende farmaceutiche del mondo nel 2009 con ben 32,8 miliardi dollari e 7,5 miliardi dollari in profitti. Dividendi del 6,96%. I profitti sono dovuti ad un ampio portafoglio comprendente alcuni tra i prodotti farmaceutici più venduti al mondo. Tra questi segnaliamo il farmaco contro il colesterolo "Crestor" e l'onnipresente "pillola viola" Nexium, uno dei farmaci più venduti nella storia.

AstraZeneca (ANZ) è l'azienda leader nel trattamento dei disturbi gastrointestinali come bruciore di stomaco. La società ha inoltre una significativa presenza nel settore dei cardiovascolare con la terapia della Rosuvastatina, neurologia con Seroquele, terapia respiratoria con Pulmicort e Symbicort. In tutto, AstraZeneca (ANZ) dispone di 9 farmaci (con 1.000 milioni dollari o più di vendite annuali) in cinque diverse categorie terapeutiche. I buoni risultati di questi farmaci hanno spinto la crescita degli utili negli ultimi anni.

Nonostante le prospettive a breve termine soleggino, AstraZeneca (ANZ) dovrà affrontare gravi sfide per il futuro. Nonostante la notevole attività di ricerca e sviluppo la società non è riuscita a produrre alcun candidato estremamente promettente per i farmaci futuri. In risposta alla "siccità" dei futuri farmaci, AstraZeneca (ANZ) ha recentemente acquisito MedImmune per 15.6 miliardi di dollari. Sebbene l'acquisizione può contribuire a rilanciare AstraZeneca (ANZ), molti investitori sono cauti pensando che l'acquisizione sia costata troppo.

Le sei grandi aree terapeutiche dell'azienda

Gastrointestinale - Prilosec e Nexium. AstraZeneca (ANZ) è leader di mercato nel trattamento dei disturbi gastrointestinali come bruciore di stomaco e reflusso gastrico. In questa area terapeutica , AstraZeneca (ANZ) ha prodotto due dei suoi farmaci più riusciti : Prilosec e Nexium. Prilosec è stato il primo inibitori della pompa protonica per il trattamento del reflusso gastrico. Prilosec ha perso la protezione brevettuale nel 2002 ma è rimasta forte tra i generici concorrenti, portando ben 946 milioni dollari nel 2009. In risposta alla perdita del brevetto di Prilosec, AstraZeneca (ANZ) ha rafforzato Nexium. Una forte campagna di marketing, con ulteriori benefici terapeutici ha prodotto ottimi risultati per la "pillola viola". Nexium ha rastrellato 4,96 miliardi di dollari nel 2009 ed è prodotto in testa alle vendite di AstraZeneca (ANZ), anche se le vendite sono diminuite dell'1% a partire dal 2008.

Cardiovascolari - Crestor , Seloken / Toprol- XL. Le malattie cardiovascolari sono la principale causa di morte in tutto il mondo, che rappresentano oltre il 30% di tutti i decessi umani ogni anno. L'ipertensione, o pressione alta, è il più comune di tutte le malattie cardiovascolari e colpisce il 25% della popolazione mondiale,in più, l'ipertensione è spesso un precursore di malattie cardiovascolari più gravi. AstraZeneca (ANZ) ha una forte presenza nel settore farmaceutico cardiovascolari. Crestor, è il farmaco di maggior successo di AstraZeneca (ANZ) con 4,5 miliardi di dollari nel 2009. Nel dicembre del 2009 la FDA ha difeso una espansione del marchio di Crestor di trattare i pazienti con livelli di colesterolo sani ma che sono a rischio di malattie cardiache. Questa espansione potrebbe aprire il mercato di Crestor significativamente - le stime della FDA parlano di un ulteriore 6,5 milioni di pazienti. Nel 2012 le proiezioni per il farmaco raggiungono i 6,75 miliardi di dollari.AstraZeneca (ANZ) ha anche due farmaci di successo destinati al trattamento dell'ipertensione : Seloken / Toprol-XL vendite registrate di 1,44 miliardi di dollari nel 2009, e Atacand, trattamento di prima linea dell'ipertensione ha avuto vendite di 1,44 miliardi di dollari.

Neurologia - Seroquel è usato per il trattamento della schizofrenia in 87 mercati a livello globale e nella mania bipolare in 73 mercati. Tuttavia, il farmaco può aumentare significativamente il rischio di diabete. AstraZeneca (ANZ) sta affrontando circa 9.000 cause legali che coinvolgono 15.000 pazienti sostenendo che la società ha consapevolmente minimizzato l'aumento di peso ed i rischi del diabete. A metà del 2008, AstraZeneca (ANZ) ha vinto una battaglia di brevetti degli Stati Uniti contro i produttori generici , assicurando la sua esclusività per Seroquel almeno fino al 2011. Le vendite del farmaco sono state di 4,87 miliardi di dollari nel 2009.

Cancro - Arimidex , Casodex e Zoladex. Il cancro è oggi la seconda causa di morte negli Stati Uniti e in Europa dopo le malattie cardiovascolari. A oltre 10 milioni di persone viene diagnosticato un cancro ogni anno. AstraZeneca (ANZ) ha un importante portafoglio di farmaci oncologici. Arimidex, che ha registrato una crescita delle vendite del 7 % dello scorso anno a 1,92 miliardi di dollari di fatturato , è uno dei farmaci di maggior successo contro il cancro al seno. Casodex, tratta il cancro alla prostata , che è il cancro più comune tra gli uomini americani. Casodex ha realizzato un fatturato di 844 milioni di dollari nel 2009, una diminuzione del 34 % a causa della concorrenza dei generici. Il terzo farmaco AstraZeneca (ANZ) per il trattamento del cancro è Zoladex, approvato per l'uso sia contro cancro al seno che alla prostata e ha raggiunto 1,09 miliardi di dollari di vendite nel 2009.

Vie respiratorie - Symbicort & Pulmicort. Il primo, Symbicort, ha raggiunto una crescita del 23 % con vendite di 2,29 miliardi di dollari nel 2009. Il secondo, Pulmicort, ha realizzato un fatturato di 1,31 miliardi di dollari nel 2009, e una diminuzione del 10 % a partire dal 2008, dal momento dell'ingresso sul mercato dei generici. Entrambi i farmaci combattono l'asma.

Crescita dell'azienda

Nel 1° trimestre del 2010 , AstraZeneca (ANZ) ha registrato vendite per 8,6 miliardi dollari , con un incremento del 11 % rispetto al 2008. La società ha registrato un utile netto per il trimestre di 2,9 miliardi dollari , una crescita del 29%. L'incremento delle vendite sono state in gran parte determinate dalla vendita di Crestor , che ha visto una crescita del 27% dopo che la FDA ha ampliato la sua indicazione per il trattamento di pazienti che sono a rischio, ma non hanno ancora contratto la malattia. Mentre l'azienda ha sollevato nel 2010 i suoi dividendi da 5,90 $ a 6,30 $ per azione si avverte che la scadenza di un brevetto potrà dirigere il suo tasso di crescita nei prossimi anni.

Nei mercati emergenti

I mercati emergenti in tutto il mondo rappresentano un'altra grossa opportunità di crescita per AstraZeneca (ANZ). Quando le popolazioni in mercati emergenti come BRIC (Brasile , Russia, India e Cina) divenato sempre più ricchi, stanno guadagnando l'accesso ai servizi sanitari sempre più sofisticati. Come consumatori dalla Russia alla Cina, iniziano a farsi curare da tutto, da bruciori di stomaco al colesterolo alto, centinaia di milioni di questi potenziali clienti si trasformano in prodotti farmaceutici di AstraZeneca (ANZ). Le dimensioni di queste popolazione rendono i mercati emergenti un incredibile opportunità di crescita per le aziende farmaceutiche come AstraZeneca (ANZ).

Data importante

AstraZeneca (ANZ) è sotto pressione in questi giorni in vista di due date importanti per il futuro di alcuni farmaci

Giovedi 29 luglio la società divulgherà i bilanci del secondo trimestre e questo arriva il giorno prima della riunione della FDA per discutere il suo nuovo farmaco per il cuore Brilinta per concedere o meno l'approvazione.
Gli analisti di Jefferies International hanno dichiarato:

Abbiamo il sospetto che l'FDA può votare a favore dell'approvazione. Ma ci aspettiamo che la FDA faccia una richiesta ulteriore sugli studi clinici da condurre prima dell'approvazione per il mercato USA. Continuiamo a vedere in Brilinta la possibilità di trasportare un certo numero di ostacoli commerciali relativi alle sue vendite future, vale a dire la somministrazione due volte al giorno, effetti collaterali come dispnea, aumento di sangue. I notevoli costi rapportati all'efficacia potrebbe essere troppo elevato. Stimiamo vendite per Brilinta a 2 miliardi di dollari.

Ricordiamo che il nostro portfolio oggi vale il 55,46%
Se volete vedere tutte le nostre raccomandazioni passate potete aderire al nostro servizio gratuito scrivendo una mail a giuseppe@dominosolutions.it